通信行业深度:AI算力景气延续,持仓再创新高,云厂商资本开支持续加码
行业综述:AI算力景气延续,持仓再创新高,云厂商资本开支持续加码
通信
核心观点
强于大市
维持
2026上半年测试仪器、光模块、GPU/ASIC板块持续表现 较好,反映AI算力需求旺盛。2026Q2线缆板块归母净利润同比 增长205%,光纤光缆景气度持续提升。
于海宁yuhaining@csc.com.cnSAC编号:S1440526080004
2026Q2,公募基金通信行业持仓市值占比达到11.56%,再 创新高,主要持仓集中在光模块、光器件、光芯片及光纤光缆 等方 向。北美四家CSP厂商公布二季报,持续加码资本开支。北美 四大云厂商2026Q2合计资本开支约1712亿美元,同比增长78.6 %,预计2026年总资本开支约7325亿美元(中值测算),且预计2 0 27年仍保持较快增长。我们持续看好AI发展,维持对北美 算力产业链和国产AI算力产业链的长期看好。
汪洁wangjietxz@csc.com.cnSAC编号:S1440523050003SFC编号:BXV744
曹添雨caotianyu@csc.com.cnSAC编号:S1440522080001
付田行futianhang@csc.com.cnSAC编号:S1440524070015
摘要
1.通信板块营收平稳增长,盈利能力保持较高水平。
2026H1,A股通信板块实现营收14010.74亿元,同比增长5. 83 %;归母净利润1463.63亿元,同比增长6.14%,利润增速略 快于收入增速。2026H1通信 板块综 合毛 利率为28.10%, 同 比 下 降1.24pct,净利率为10.99%,同比下降0.11pct。单季度来看,202 6 Q2通信板块实现营收7261亿元,同比增长5.8%,归母净利 润9 16亿元,同比增长6.89%;综合毛利率为29.87%,同比下降1.63p ct,整体盈利能力保持稳健。
方子箫fangzixiao@csc.com.cnSAC编号:S1440524070009
辛侠平xinxiaping@csc.com.cnSAC编号:S1440524070006
2.电信运营商受增值税调整影响,利润下滑。
孟龙飞menglongfei@csc.com.cnSAC编号:S1440525070005
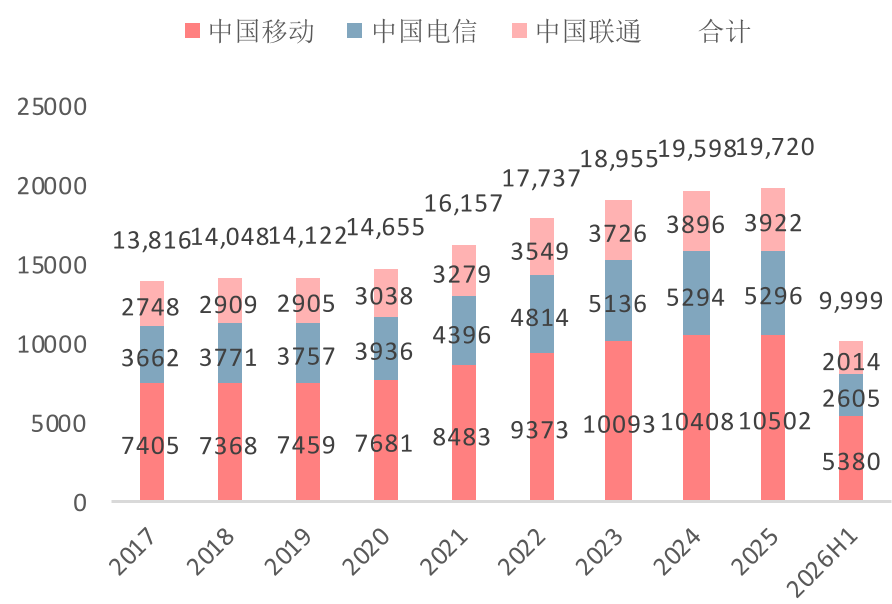
三大运营商受增值税调整影响,叠加个人端业务面临一定 压力,收入利润下滑,2026H1合计实现营收9999亿元,同比下降1. 53 %,实现归母净利润1080亿元,同比下降6.75%。
朱源哲zhuyuanzhe@csc.com.cnSAC编号:S1440525070002
3.2026H1测试仪器、GPU/ASIC、光模块/光器件板块表现突出,Q2线缆板块利润大幅增长。
2026H1归母净利润表现突出的包括:测试仪器(5.93亿 元 ,同比增长549%)、GPU/ASIC(29.12亿元,同比增长401%)、光模块/光器件(240.60亿元,同比增长147%)。2026Q2归母 净利润增速前三的板块为测试仪器(4.89亿元,同比增长505 %)、GPU/ASIC(19.68亿元,同比增长245%)、线缆(69.5 8亿元,同比增长205%)。
湛子杭zhanzihang@csc.com.cnSAC编号:S1440526040002发布日期:2026年09月10日
4.公募基金通信行业持仓进一步集中于光通信板块。
2026Q2,公募基金通信行业持仓市值达到7944.92亿元,持仓市值占比11.56%,创新高,主要持仓集中在光通信板块。截至2 0 26年9月1日,申万通信指数PE-TTM为57.04,处于5年以来92.91%分位点,处于10年以来87.84%分位点。
图表目录
1.通信板块收入稳健增长,盈利能力保持较高水平
1.12026H1通信板块收入平稳增长,利润规模继续提升
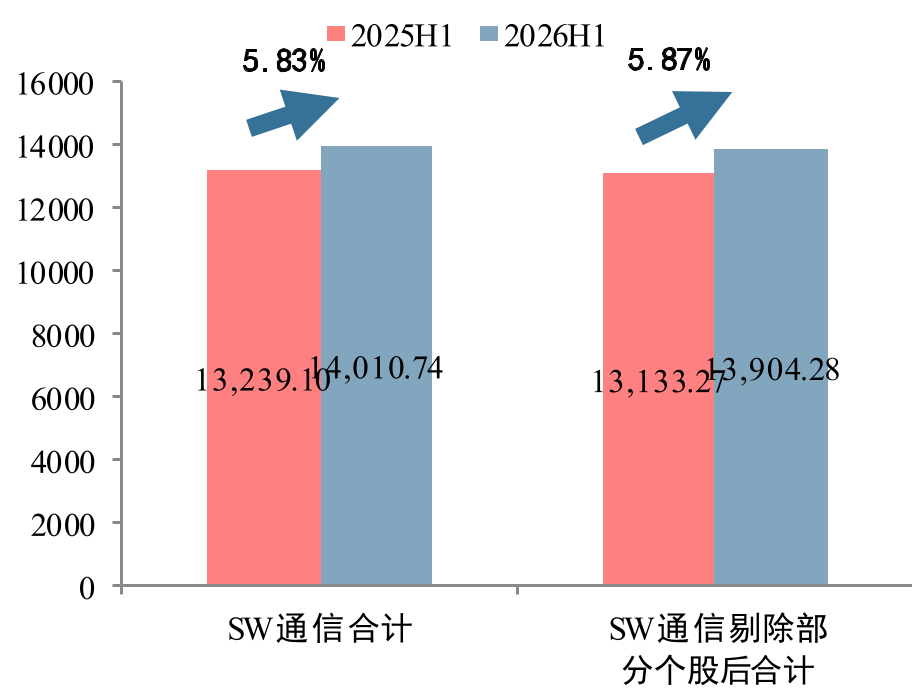
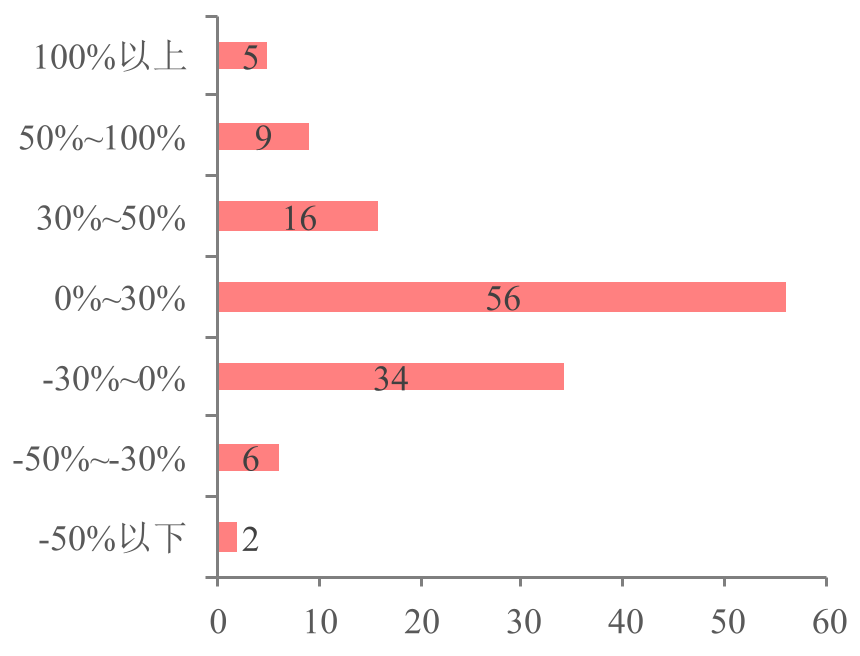
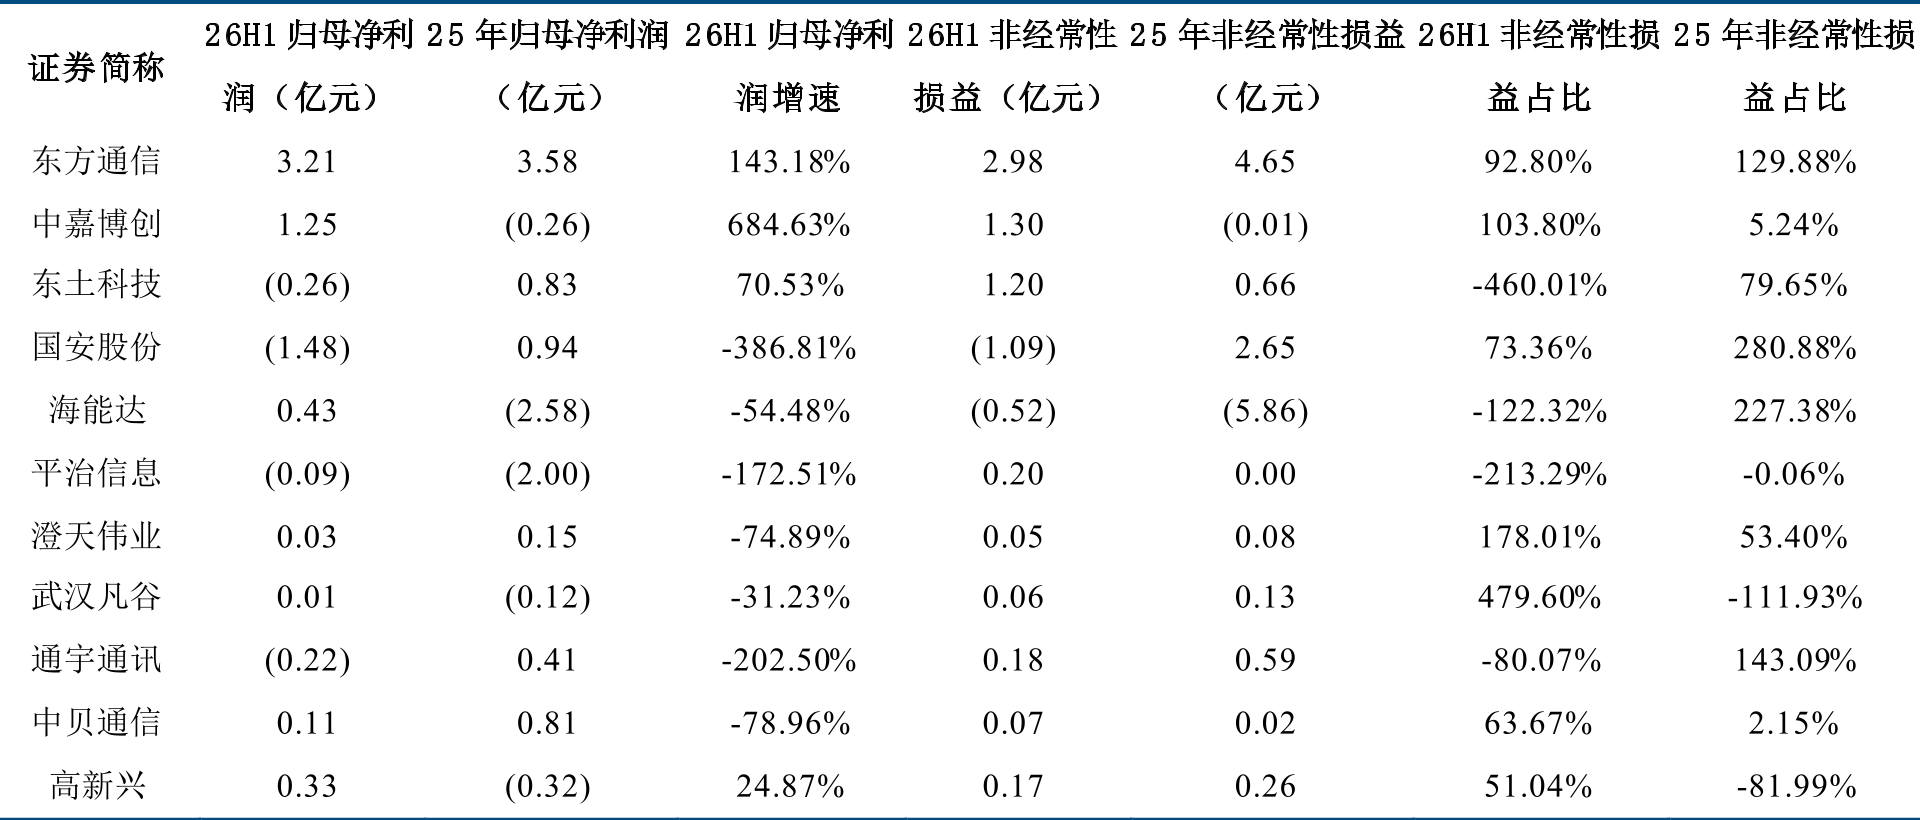
通信板块2026H1营收实现平稳增长。2026H1,A股通信板块(申万通信成分股+北交所通信股,下同)合计实现营收14010.74亿元,同比增长5.83%,如剔除非经常性损益影响较大的个股(见图表3,下同),合 计实现营收13904.28亿元,同比增长5.87%。通信板块6成以上公司营收实现同比增长。营收增速分布方面,已披露业绩的128家中,2026H1实现正增长的有86家,占比67.2%,其中收入增速0%~30%及-30%-0%区 间的公司数量最多,分别为56、34家,分别占比43.75%、26.56%,营收增速超30%的公司30家,占23.44%。
资料来源:Wind,中信建投
资料来源:Wind,中信建投
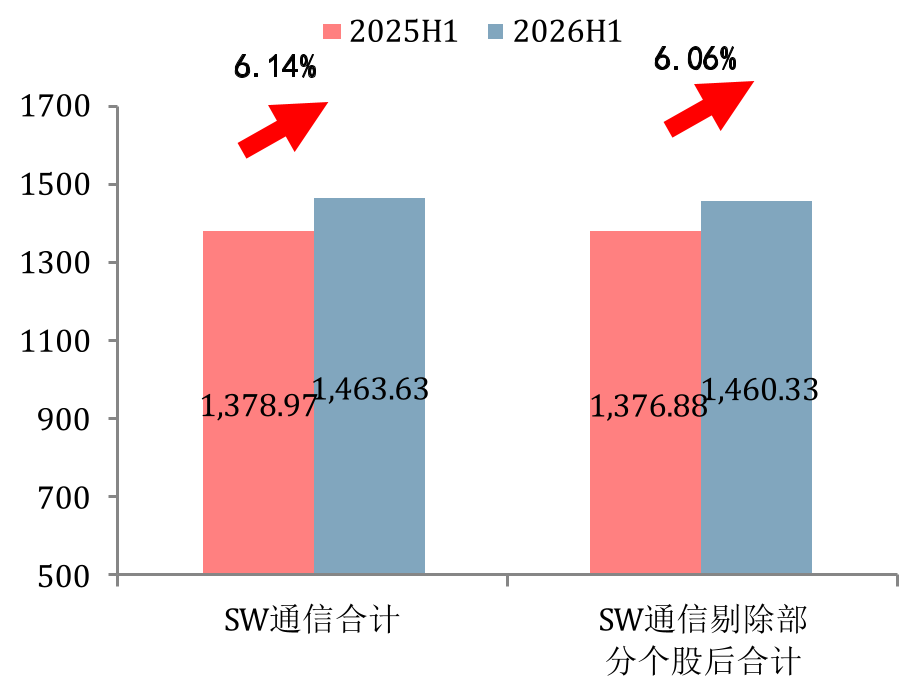
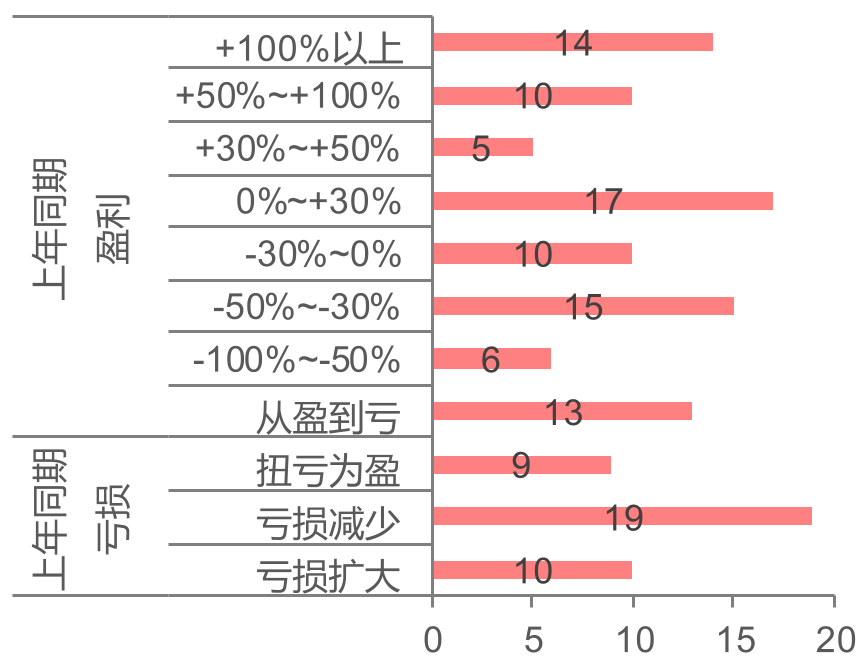
通信板块2026H1归母净利润增速快于收入增速。2026H1,通信板块合计归母净利润为1463.63亿元 ,同比增长6.14%。如剔除非经常性损益影响较大的个股,合计归母净利润1460.33亿元,同比增长6.06%。从 归母净利润增速来看,2025H1实现盈利公司共90家中,2026H1增速0%~30%的公司有17家;实现30%以上 较高增速的有29家。通信板块2025H1亏损的38家公司中,有9家今年扭亏为盈,29家公司继续亏损。
资料来源:Wind,中信建投
资料来源:Wind,中信建投
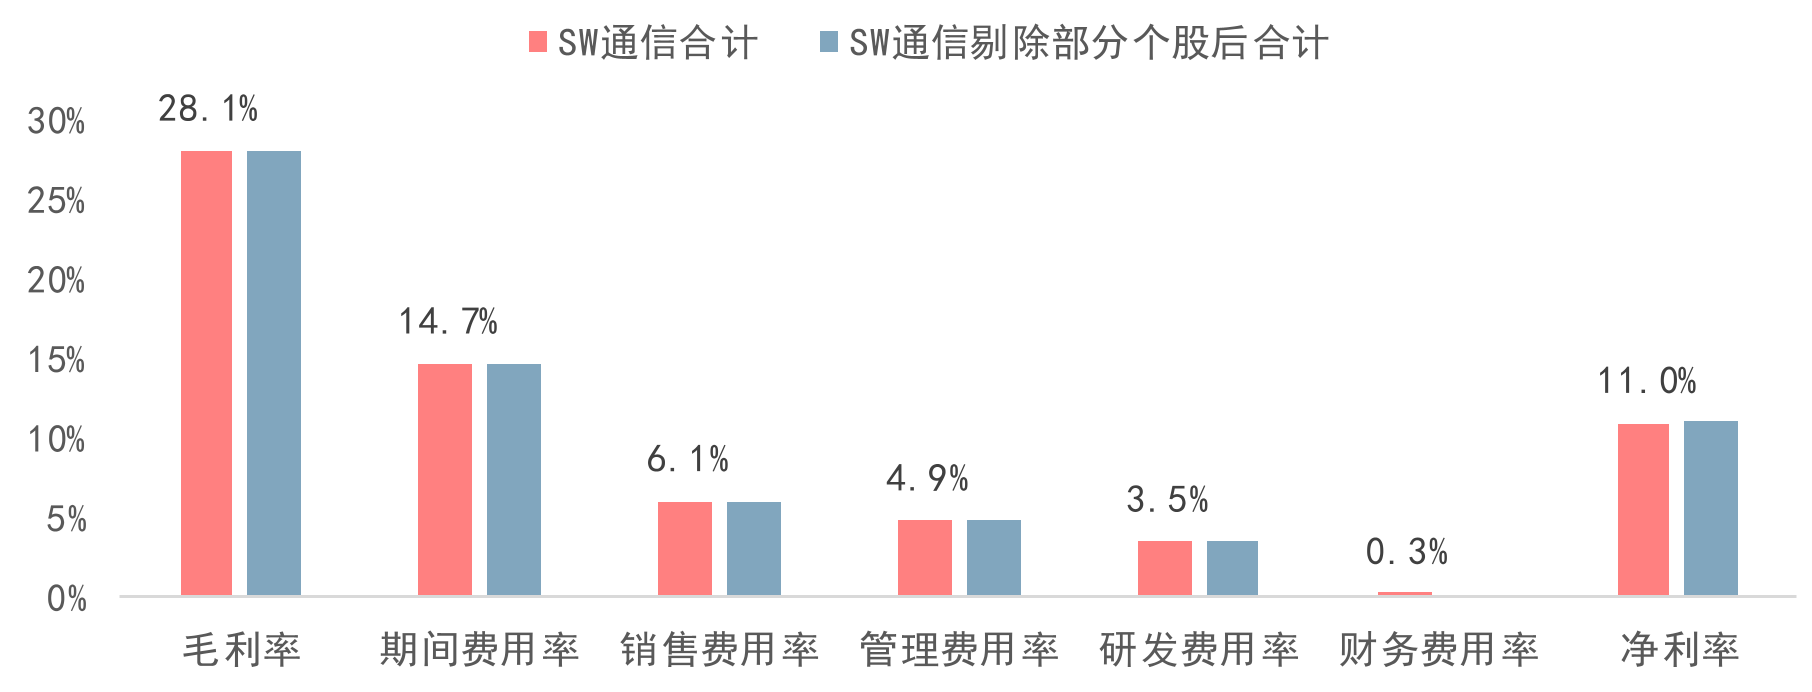
通信板块2026H1毛利率、净利率下降,费用率下降。2026H1,通信板块综合毛利率为28.1%,同比下降1.24pct;期间费用率为14.7%,同比下降0.28pct,其中销售费用率、管理费用率分别同比下降0.43pct、0.21p ct,研发费用率与财务费用率同比下降0.02pct、0.34pct;净利率10.99%,同比下降0.11pct。
资料来源:Wind,中信建投
1.2通信板块单季收入增速同比提升,净利润季度增速波动较大
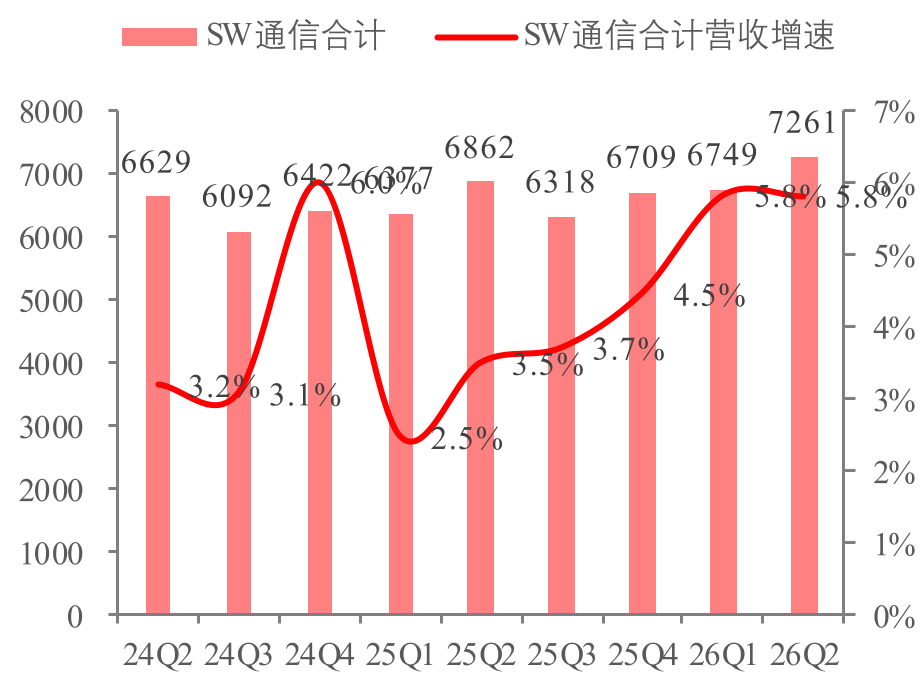
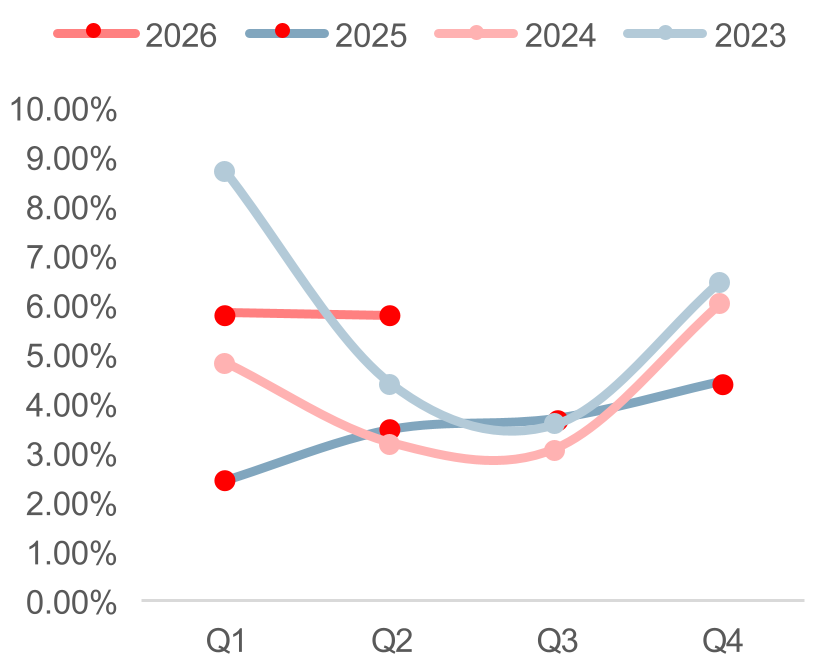
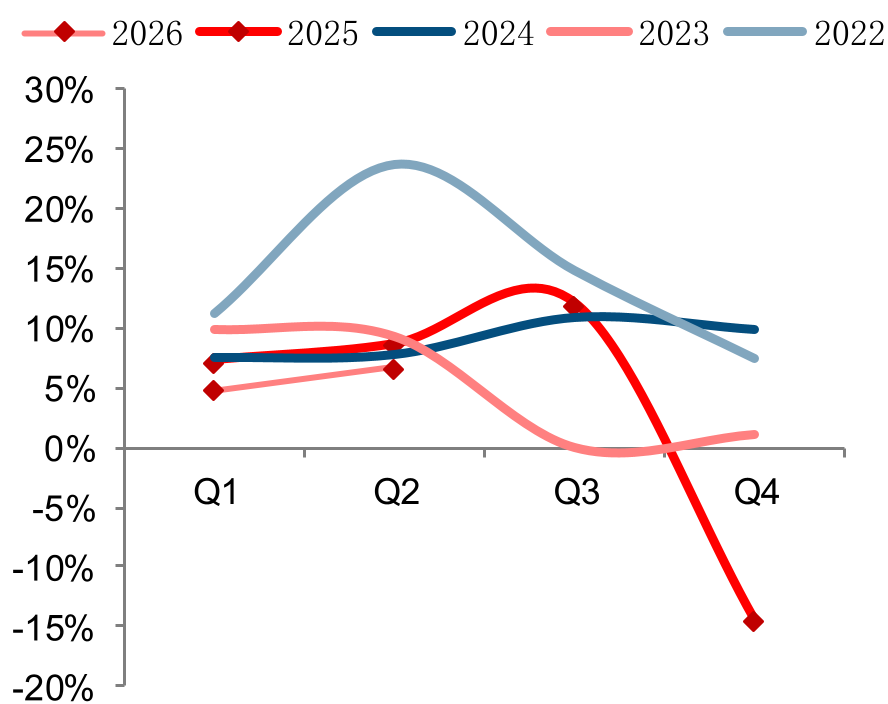
通信板块2026Q2营收合计7261亿元,同比增长5.8%。总体来看,通信板块2025年开始单季度的收 入同比增速开始提升。
资料来源:Wind,中信建投
资料来源:Wind,中信建投
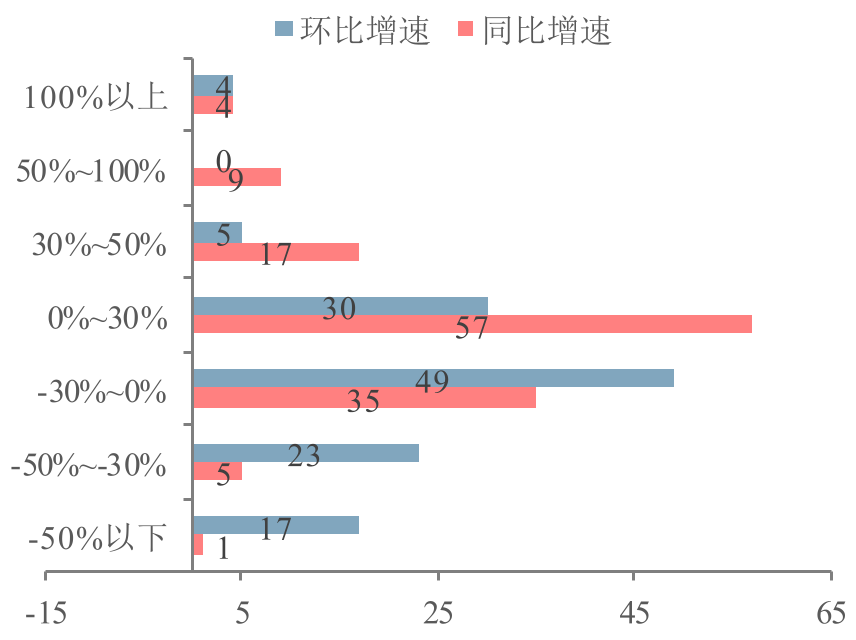
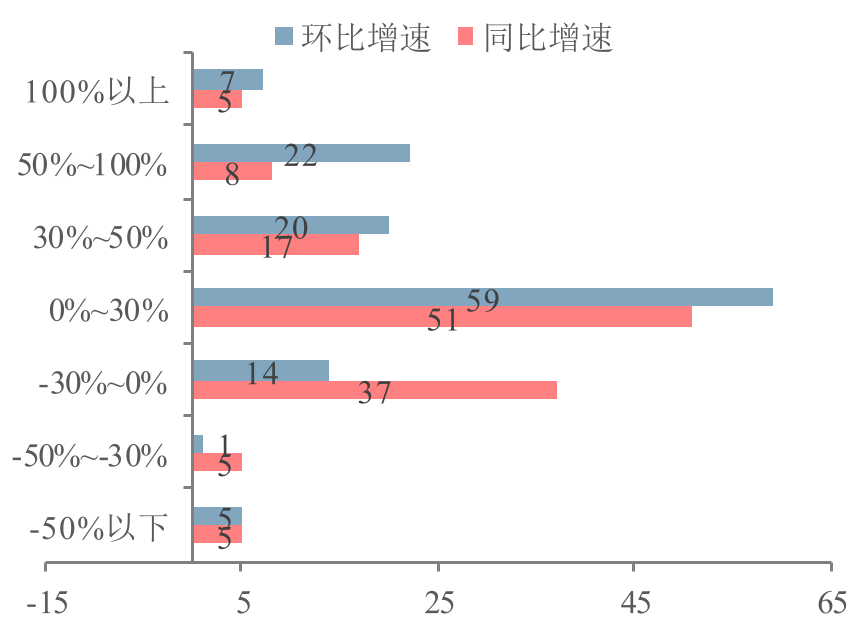
从营收增速分布来看,2026Q1同比正增长、负增长的公司分别有87家、41家,其中同比增速为0%~3 0%和-30%-0%的公司最多,分别为57家、35家,同比增速超30%的公司有30家。2026Q2,同比正增长、负 增长的公司分别有81家、47家,其中同比增速为0%~30%和-30%-0%的公司最多,分别为51家、37家,同比 增速超30%的公司有30家。特别说明:因通信行业受下游客户招标采购与执行节奏影响,及春节等假日影响,收入与利润存在较为明显的季节性波动,因此建议更重视同比数据,环比数据仅供参考。
资料来源:Wind,中信建投
资料来源:Wind,中信建投
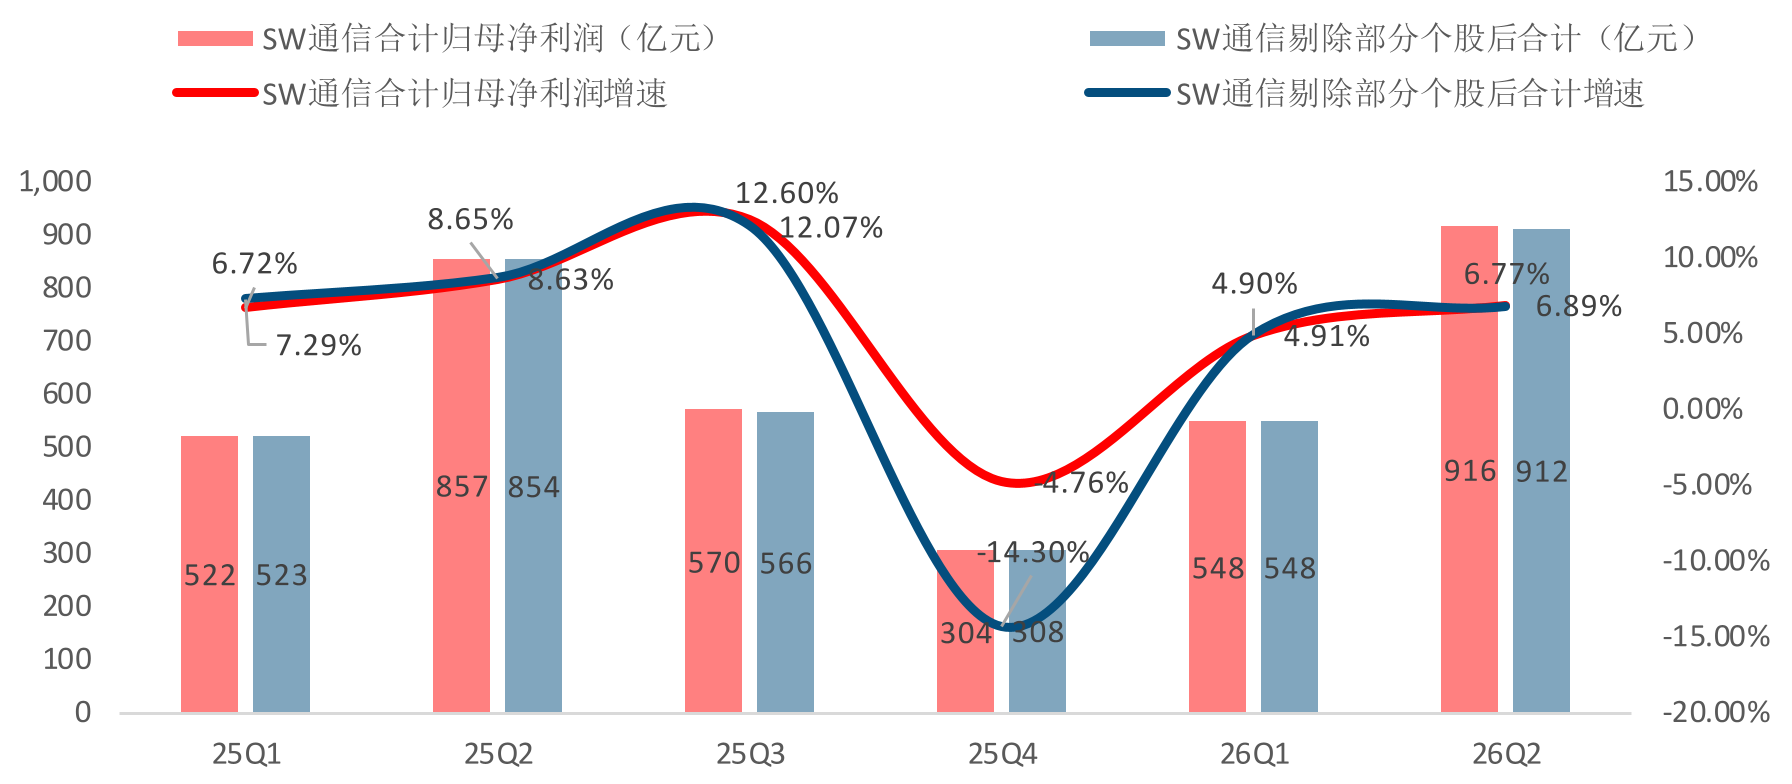
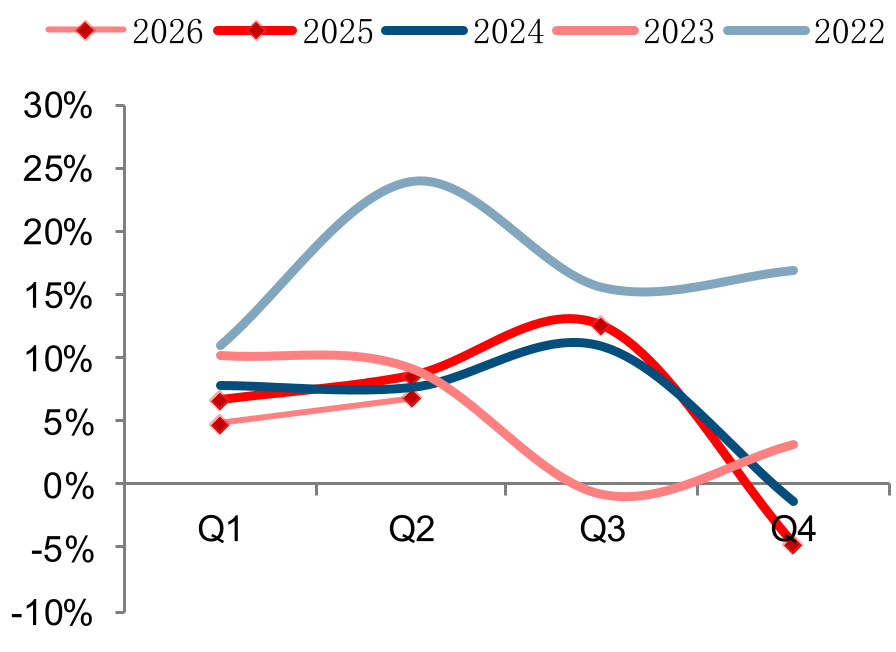
2026Q1净利润同比增长,2026Q2增速提升。通信板块2026Q1归母净利润合计548亿元,同比增长4. 9 1%,环比增长80.28%。2026Q2,通信板块归母净利润合计916亿元,同比增长6.89%,环比增长67.08%,剔除 口径
来看,2026Q2,通信板块归母净利润合计912.07亿元,同比增长6.77%,环比增长66.36%。
资料来源:Wind,中信建投
资料来源:Wind,中信建投
资料来源:Wind,中信建投
1.32026Q2通信板块盈利能力保持稳健
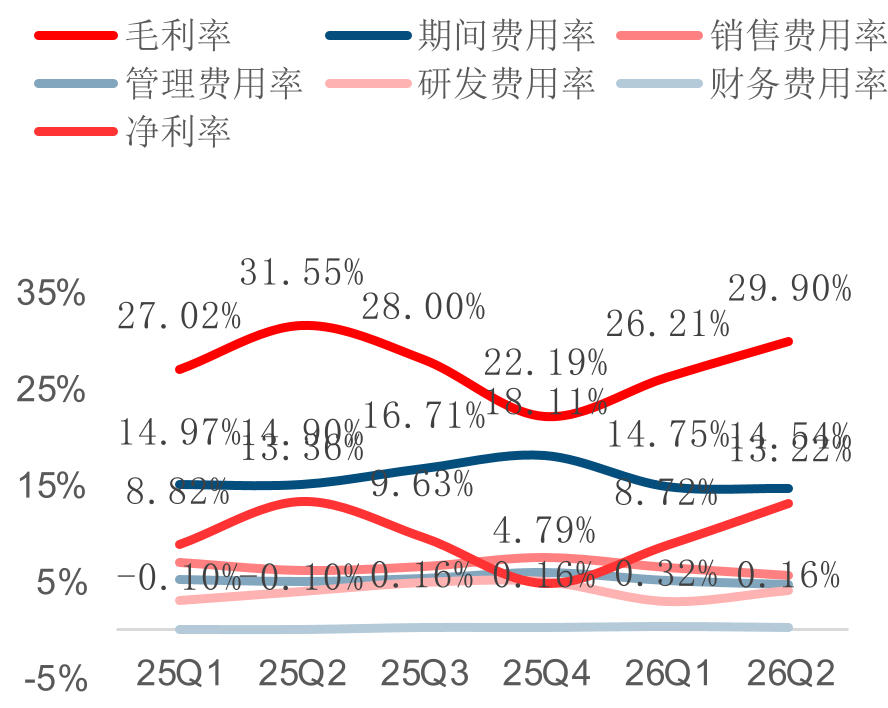
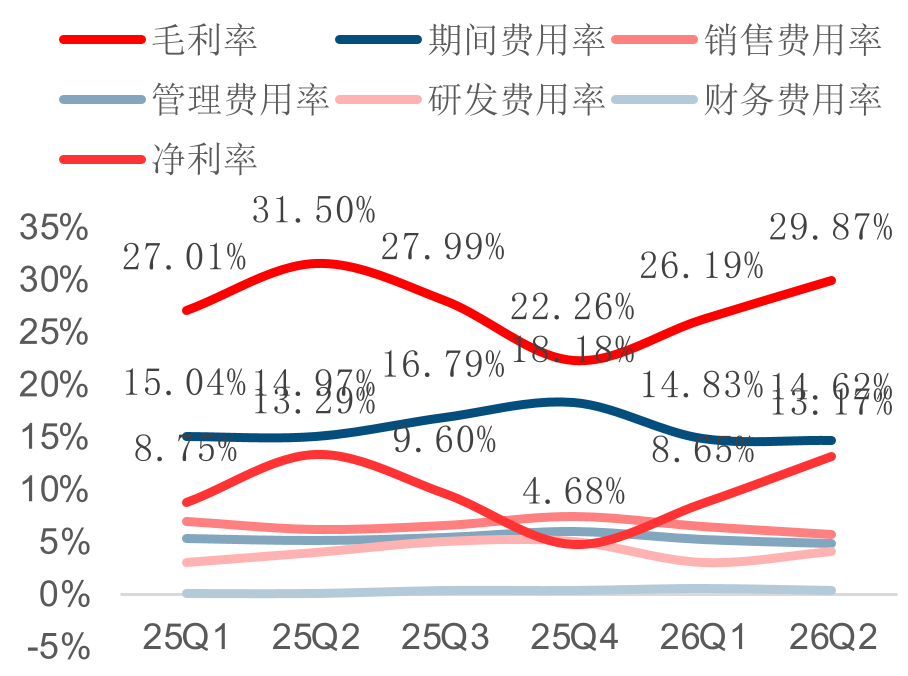
通信板块2026Q2综合毛利率为29.87%,同比下滑1.63pct,环比提升3.67pct;期间费用率为14.62%,同比下降0.35pct,环比下降0.21pct,其中销售费率为5.73%,同比下降0.45pct,管理费率为4.70%, 同比 下降0.27pct,研发费率为4.02%,同比提升0.10pct,财务费率为0.17%,同比提升0.26pct;净利率为13.17%, 同比下降0.12pct,环比提升4.52pct。剔除影响较大个股后,通信板块2026Q2综合毛利率为29.90%,同比下降1.65p ct,环比提升3.69pct;期间费用率为14.54%,同比下降0.36pct,环比减少0.21pct,其中销售费率为5.73%,同 比下降0.46pct,管理费率为4.68%,同比下降0.26pct,研发费率为3.98%,同比提升0.10pct,财务费率为0.16%,同比提升0.25pct;净利率为13.22%,同比下降0.14pct,环比提升4.50pct。
行业深度报告
资料来源:Wind,中信建投
资料来源:Wind,中信建投
2.光模块、GPU板块综合表现较好,光纤板块景气度显著提升
2.1 2026H1三大运营商业绩承压,利润下滑
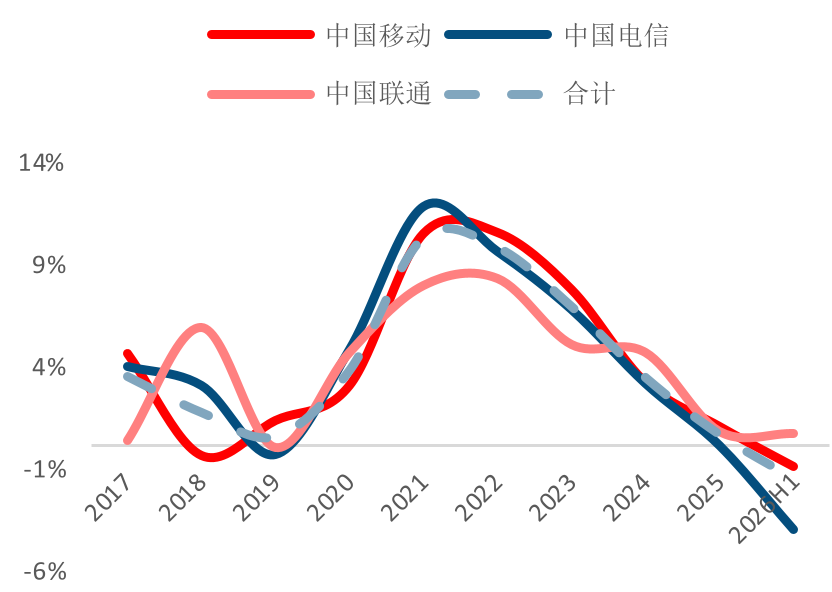
2026H1,三大运营商(为保证数据连续性,选取港股报表数据,下同)传统通信业务普遍承压,整体收入增长有所放缓。
2026H1,三大运营商合计营收9999亿元(港股口径,下同),同比下降1.53%。其中中国移动营收5 3 8 0亿元,同比下降1.05%;中国电信营收2605亿元,同比下降4.05%;中国联通营收2014亿元,同比增长0.58%。税收口径变化叠加传统通信业务进入成熟期,2026H1营收同比增速出现下滑。
资料来源:中国移动、中国电信、中国联通、中信建投
资料来源:中国移动、中国电信、中国联通、中信建投
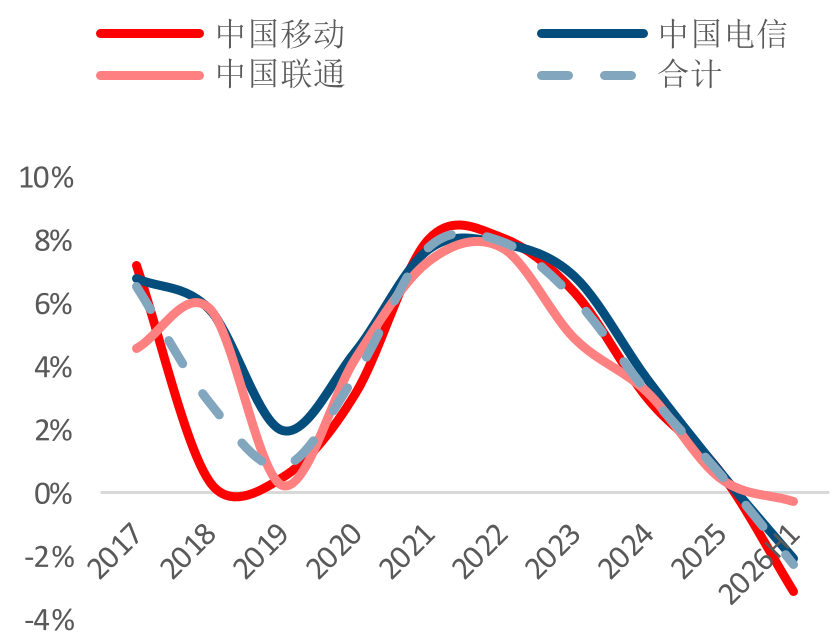
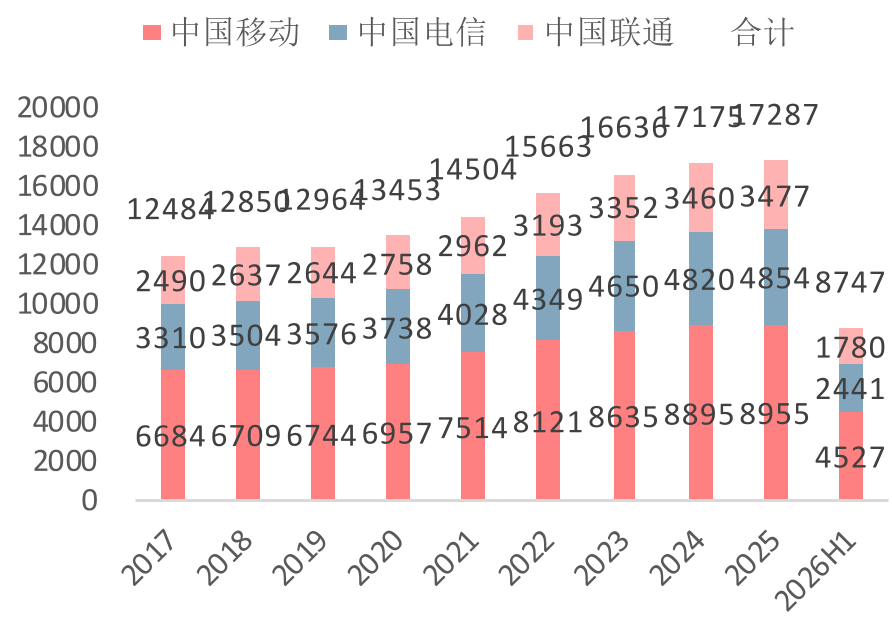
三大运营商通信服务收入(主营收入)增速承压。中国移动、中国电信、中国联通2026H1年服务业务 营收分别为4527亿元、2441亿元、1780亿元,分别同比下降3.07%、2.01%、0.23%。中国移动、中国电 信、 中国联通2026年二季度服务业务营收分别为2328亿元、1214亿元、879亿元,分别同比-4.83%、-2.42%、+0.48%。
资料来源:中国移动、中国电信、中国联通、中信建投
资料来源:中国移动、中国电信、中国联通、中信建投
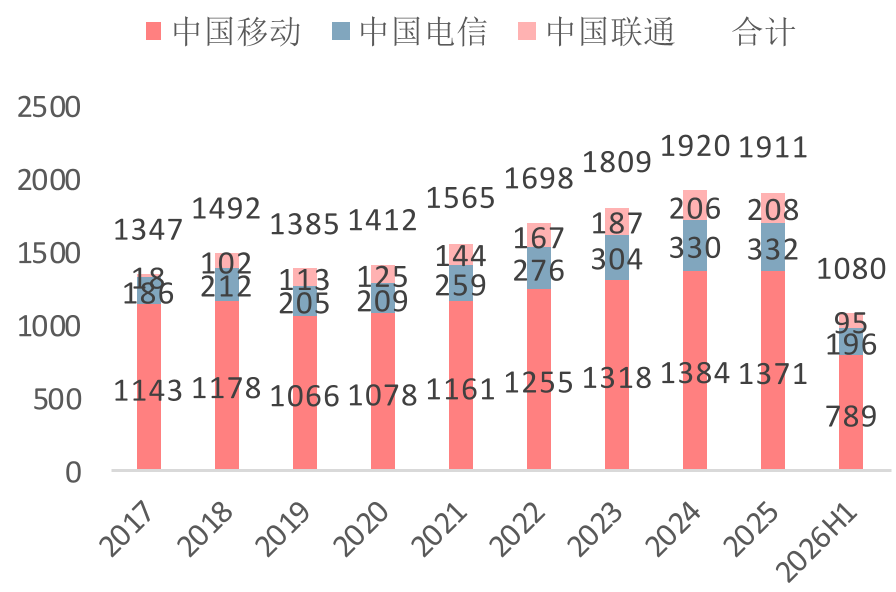
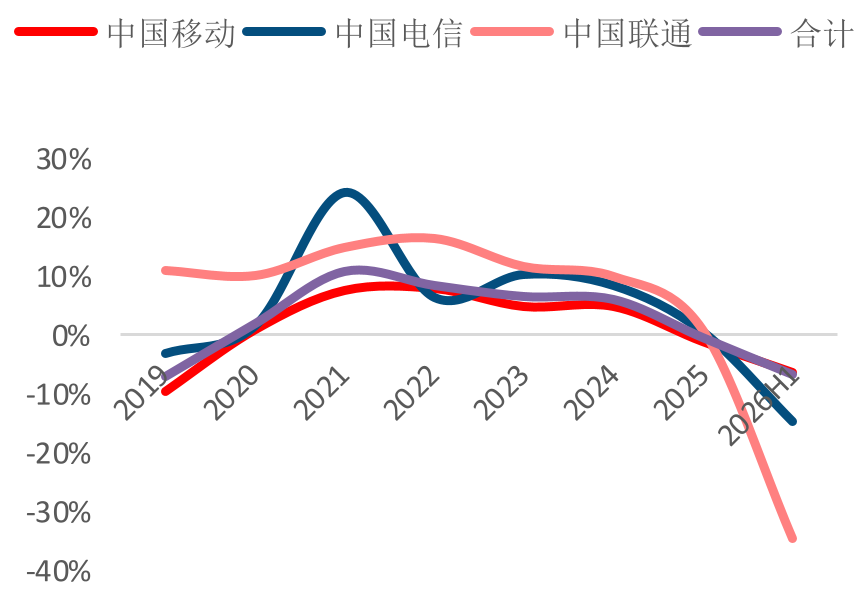
2026H1三大运营商合计归母净利润同比下滑。2026H1,三大运营商合计实现归母净利润1080亿 元,同比下滑6.75%,中国移动实现归母净利润789亿元,同比下降6.29%;中国电信实现归母净利润196亿元 ,同 比下滑14.90%;中国联通实现归母净利润95亿元,同比下滑34.63%。
资料来源:中国移动、中国电信、中国联通、中信建投
资料来源:中国移动、中国电信、中国联通、中信建投
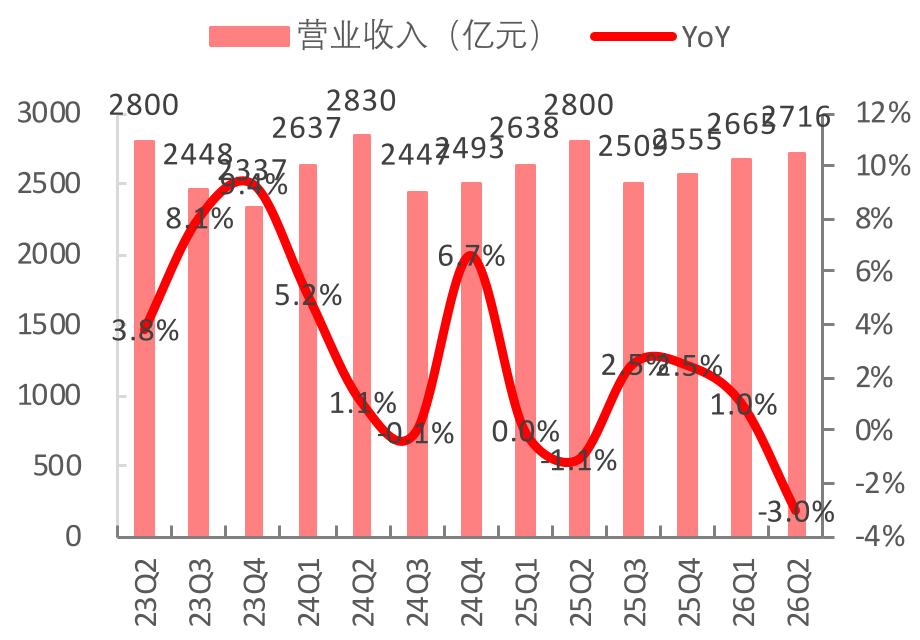
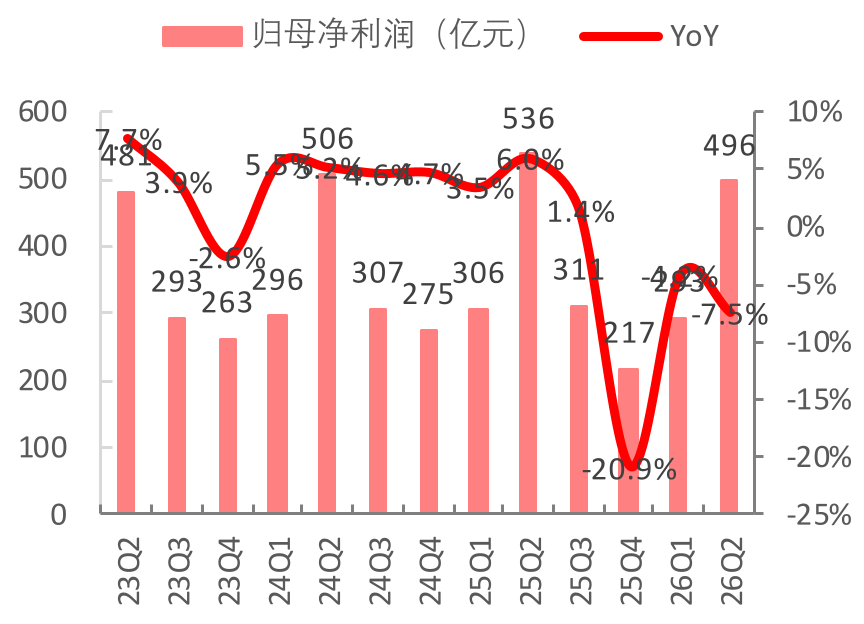
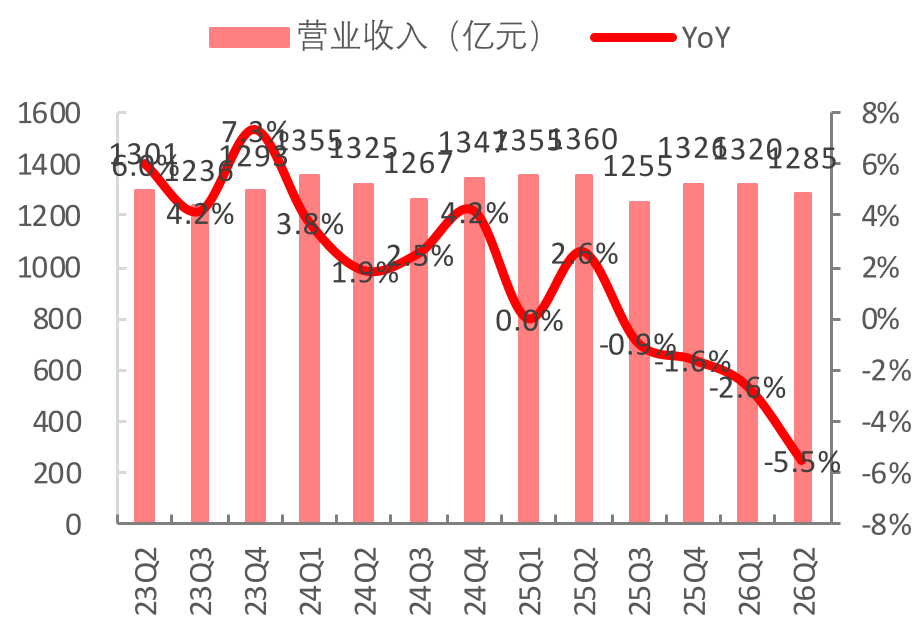
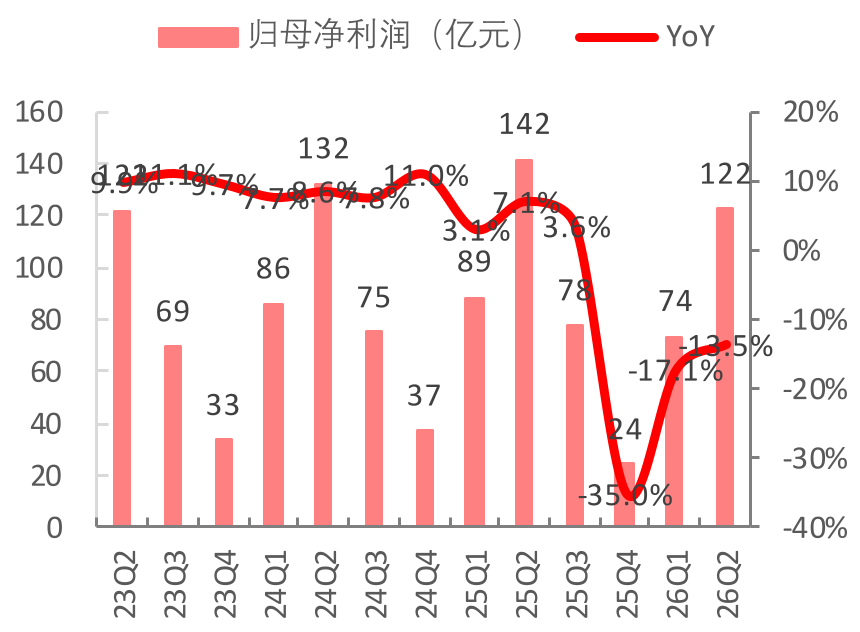
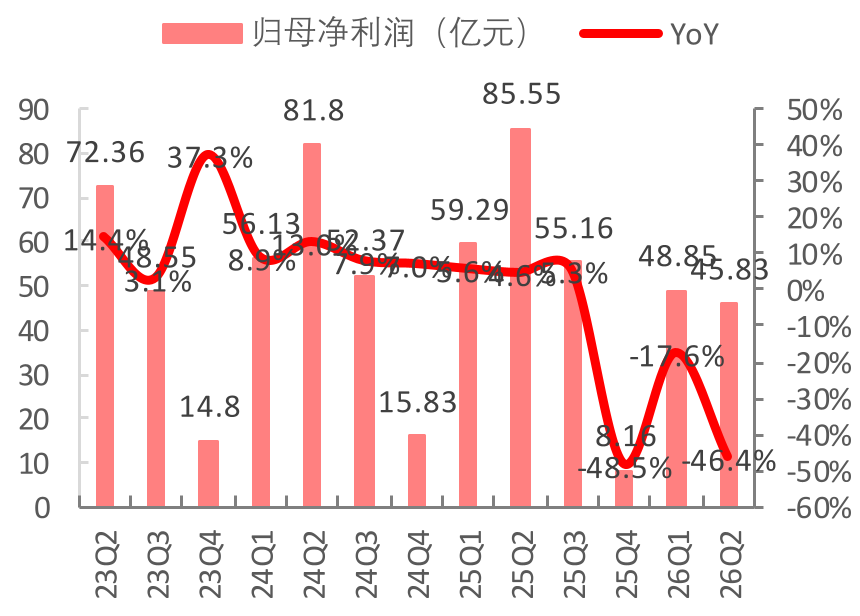
2026年二季度三大运营商营收与利润均出现下滑,其中利润端下滑较为明显。2026年二季度,三大运营商合计营收4986亿元,同比下降2.8%。其中中国移动营收2716亿元,同比下降3.02%;中国电信营收1 2 8 5亿元,同比下降5.49%;中国联通营收985亿元,同比增长1.75%。2026年二季度,三大运营商实现归 母净 利润664亿元,同比下滑12.97%,其中中国移动实现归母净利润496亿元,同比下降7.48%;中国电信实 现归 母净利润122亿元,同比下降13.53%;中国联通实现归母净利润46亿元,同比下降46.43%。
资料来源:Wind、中信建投
资料来源:Wind、中信建投
资料来源:Wind、中信建投
资料来源:Wind、中信建投
资料来源:Wind、中信建投
资料来源:Wind、中信建投
2.2测试仪器、光模块/光器件、ICT设备等AI相关硬件2026年上半年表现好
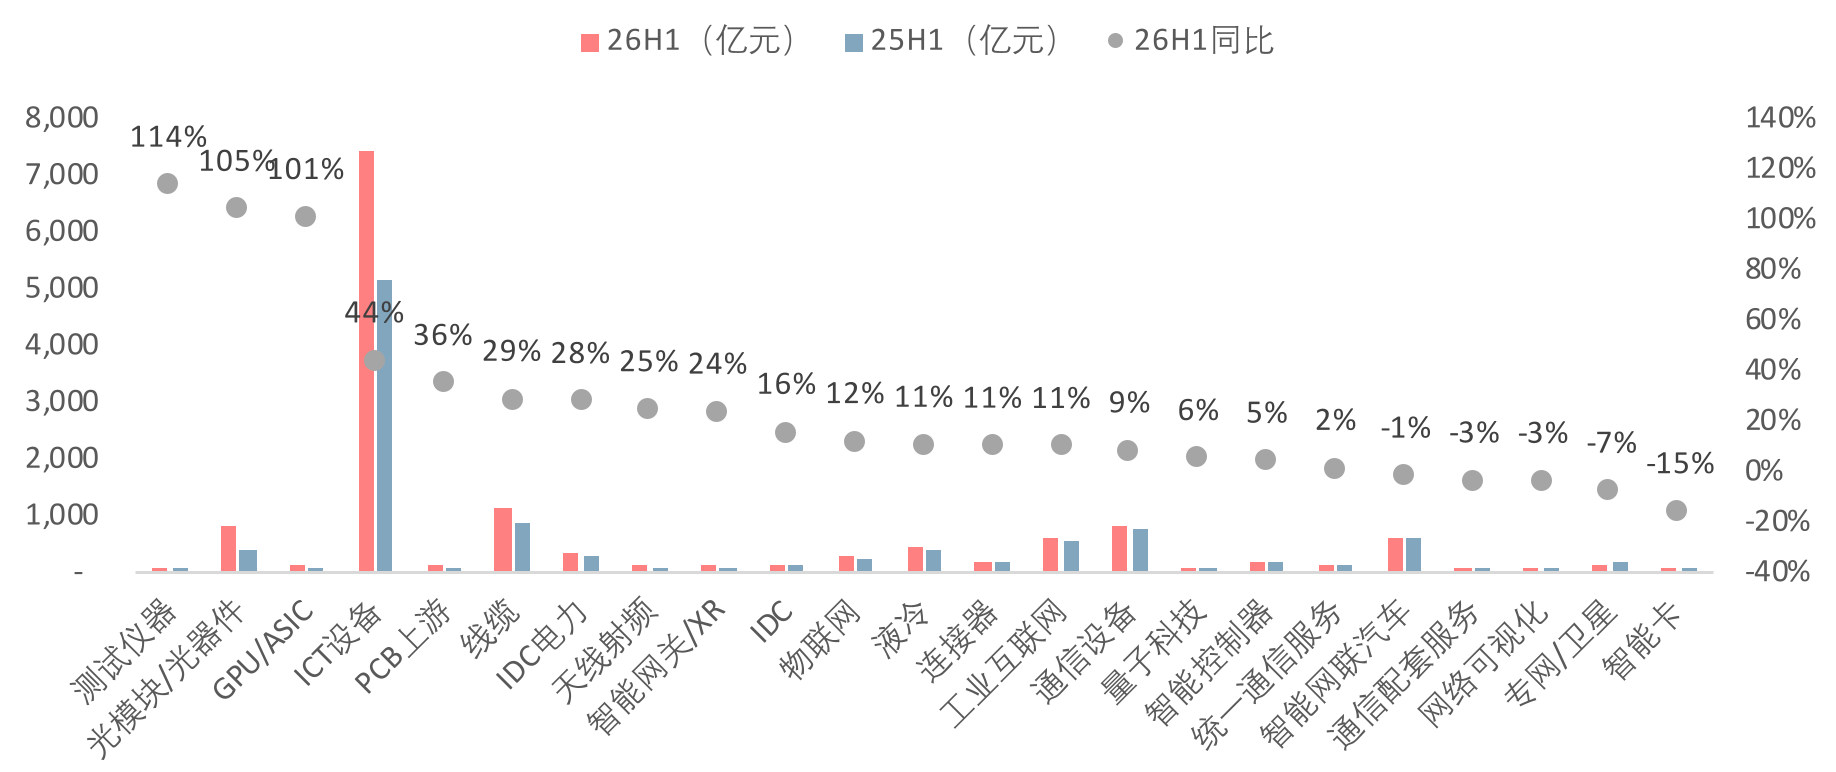
根据中信建投通信及人工智能团队对于通信及人工智能行业各子板块的划分(详见下表),各子板块 中,2026年上半年营收同比增速前三位依次是:测试仪器(20亿元,同比增长114%)、光模块/光器件(81 9亿 元,同比增长105%)、GPU/ASIC(91亿元,同比增长101%)。2026年上半年营收同比增速后三位依次是: 智能卡(18亿元,同比下降15%)、专网/卫星(135亿元,同比下降7%)、网络可视化(53亿元,同比下降3%)。
资料来源:Wind,中信建投
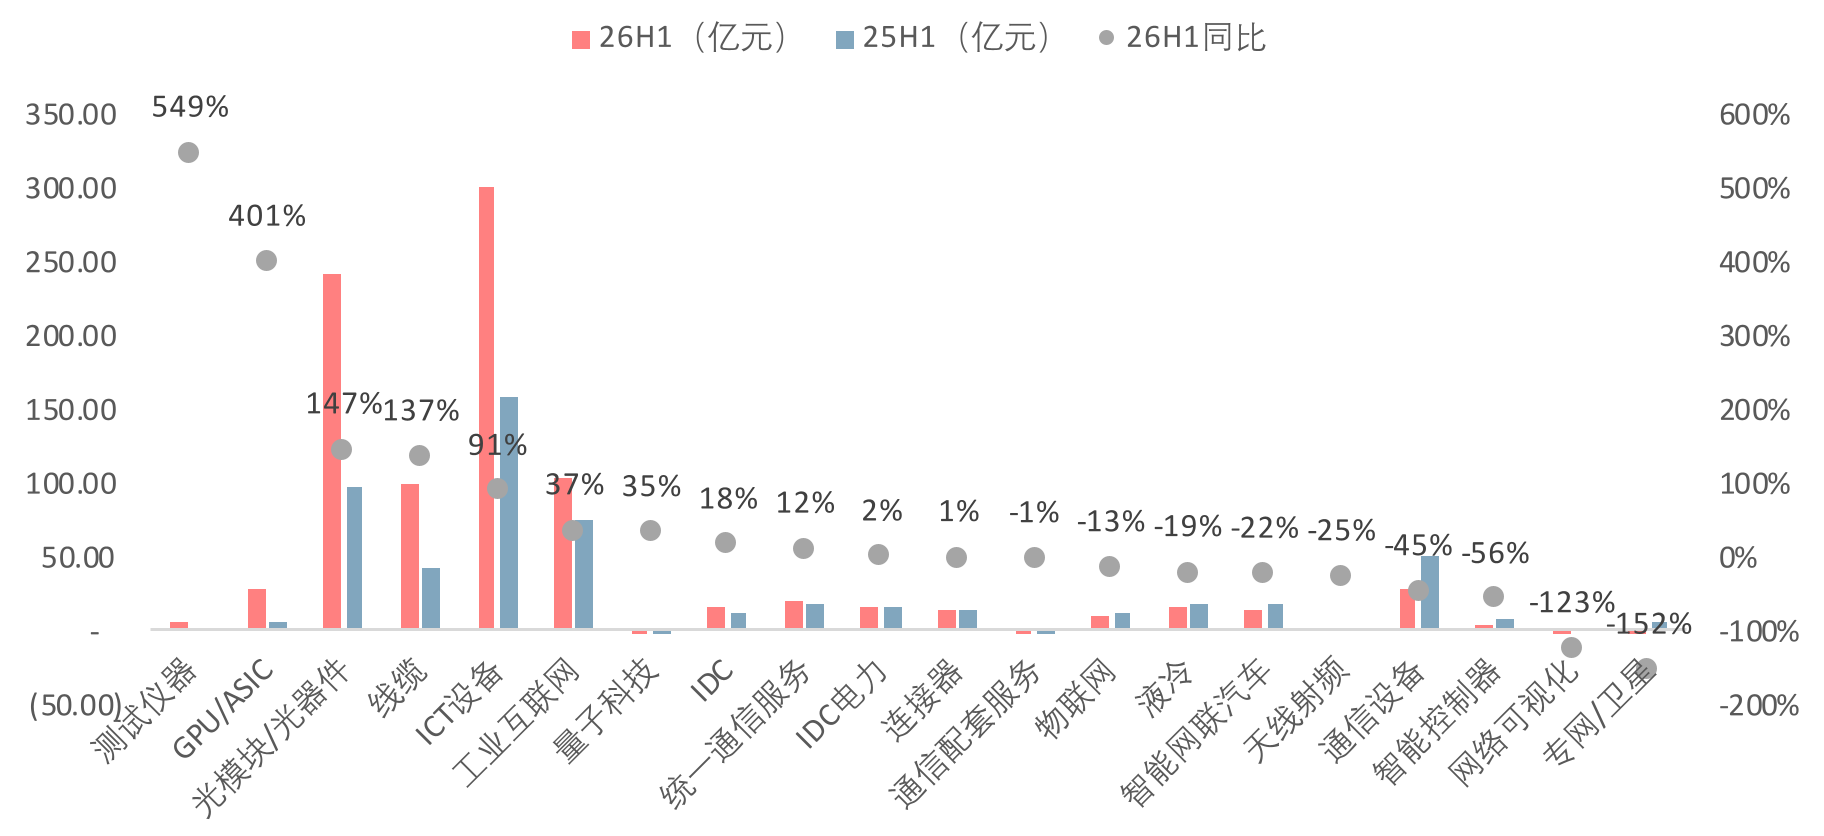
通信及人工智能各子板块中,2026年上半年归母净利润表现突出的包括:测试仪器(5.93亿元,同比 增长549%)、GPU/ASIC(29.12亿元,同比增长401%)、光器件/光模块(240.60亿元,同比增长147%);表 现较差的为:专网/卫星(-2.90亿元,同比下降152%)、网络可视化(-0.22亿元,同比下降123%)、智 能控 制器(3.78亿元,同比下降56%)。部分细分领域增速受之前基数较低影响,建议同时关注营收与利润变动幅度。
2.3 2026Q2测试仪器、GPU/ASIC板块表现出色,专网/卫星等下降明显
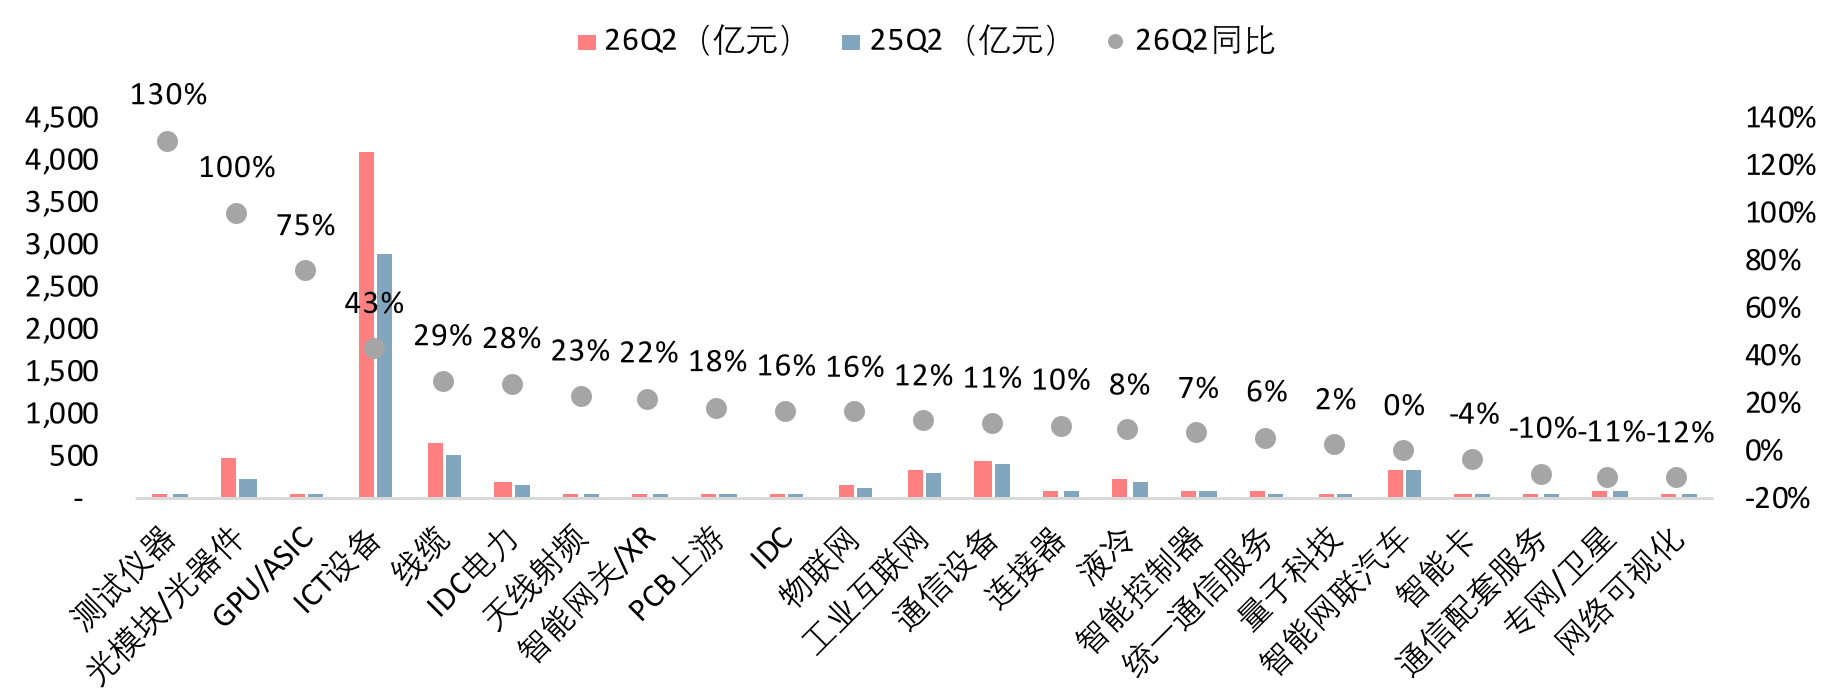
2026Q2营收同比增速前三的子板块依次是:测试仪器(14亿元,同比增长130%)、光器件/光模块(45 9
亿元,同比增长100%)、GPU/ASIC(49亿元,同比增长75%)。2026Q2营收同比增速后三位依次 是: 网络可视化(32亿元,同比下降12%)、专网/卫星(76亿元,同比下降11%)、通信配套服务(30亿元 ,同 比下降10%)。
资料来源:Wind,中信建投
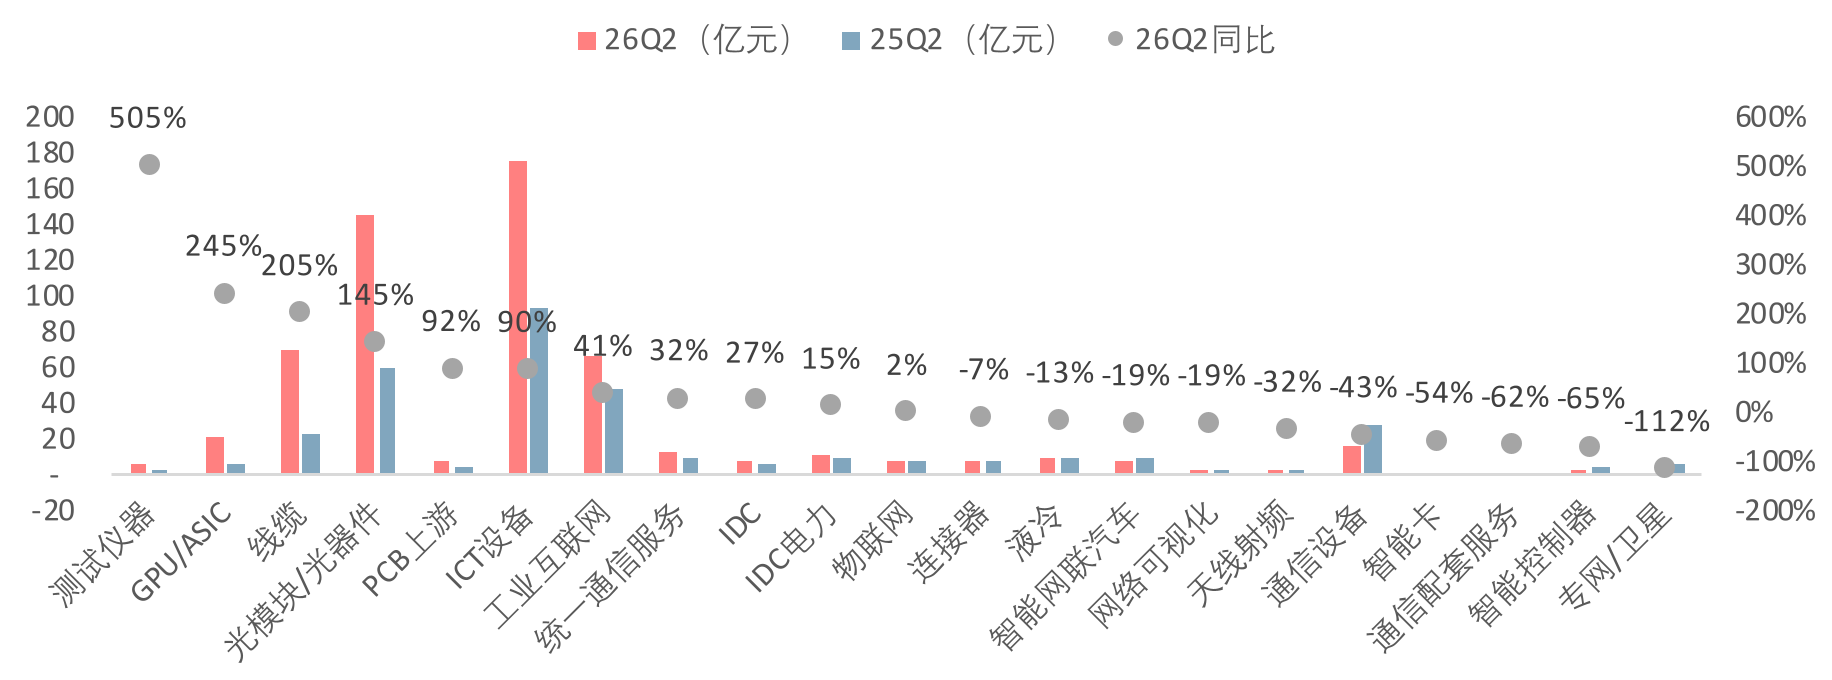
2026Q2归母净利润同比增速表现前三的板块为:测试仪器(4.89亿元,同比增长505%)、GPU/ASIC(19 .6 8亿元,同比增长245%)、线缆(69.58亿元,同比增长205%)。2026Q2归母净利润同比增速后三位 依次 是:专网/卫星(-0.58亿元,同比下降112%)、智能控制器(1.39亿元,同比下降65%)、通信配套服务(-0 . 6 2亿元,同比下降62%)。
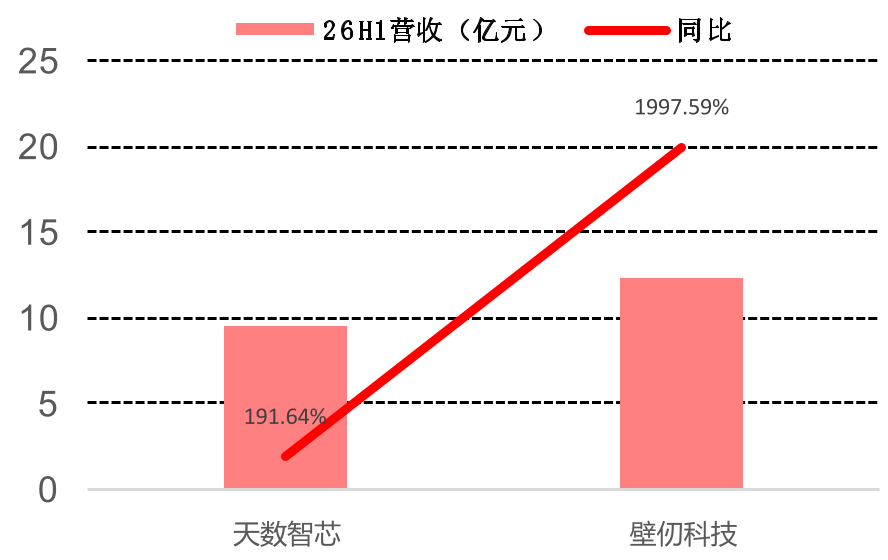
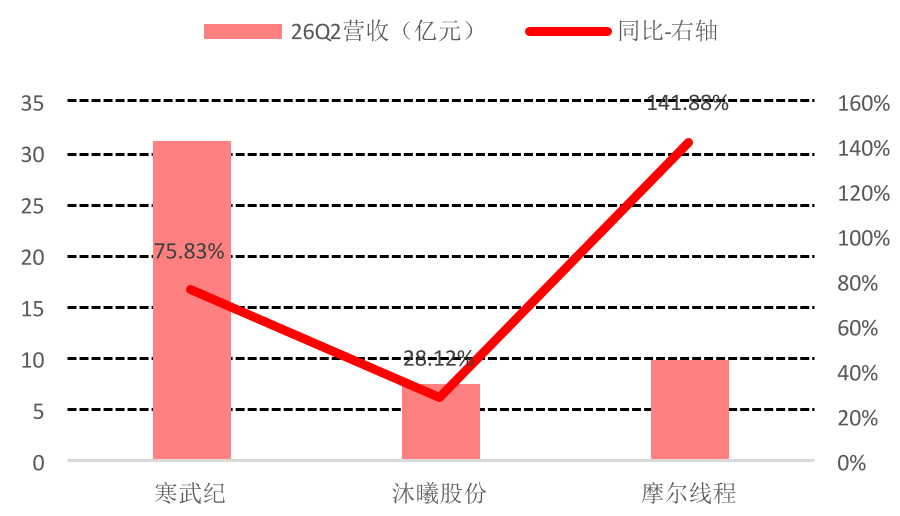
GPU板块来看,受国产算力需求贝塔的支撑,主要国产算卡厂商在今年Q2或今年上半年均取得了十 分亮眼的营收表现。寒武纪、沐曦股份、摩尔线程26Q2营收同比分别增长75.83%/ 28.12%/ 141.88%,天数智芯和壁仞科技26年上半年营收同比分别增长191.64%/ 1997.59%。
资料来源:Wind、中信建投
资料来源:Wind、中信建投
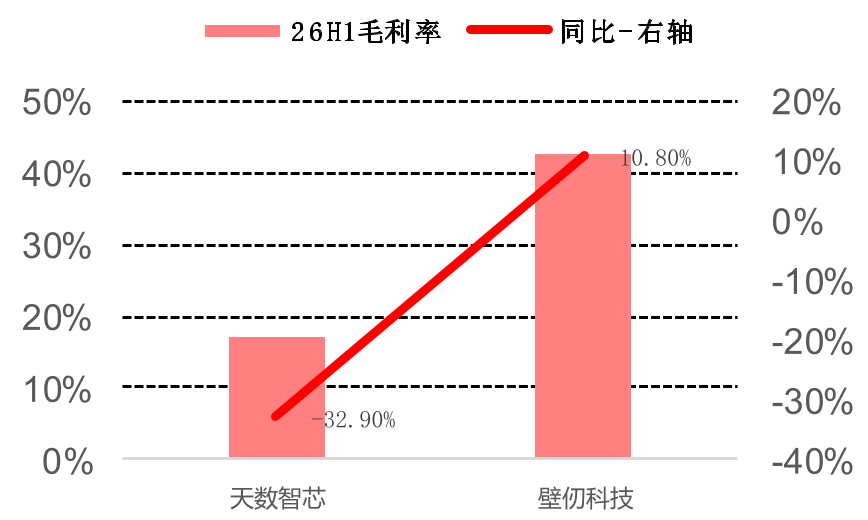
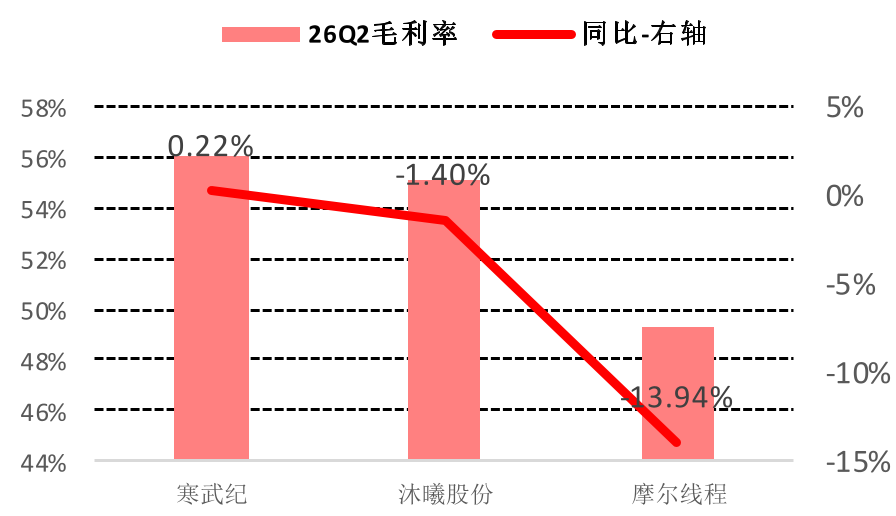
毛利率层面看,在产品结构扰动及成本端冲击等多重因素影响下,除寒武纪、壁仞科技之外,各家毛 利率同比均有一定下滑。寒武纪、沐曦股份、摩尔线程26Q2分别实现毛利率56.1%/55.12%/49.26%,同比分别+0.22p ct/-1.4pct/-13.94pct。天数智芯和壁仞科技26H1分别实现毛利率17.19%/42.66%,同比分别-32.9 pct/+10.8pct。
资料来源:Wind、中信建投
资料来源:Wind、中信建投
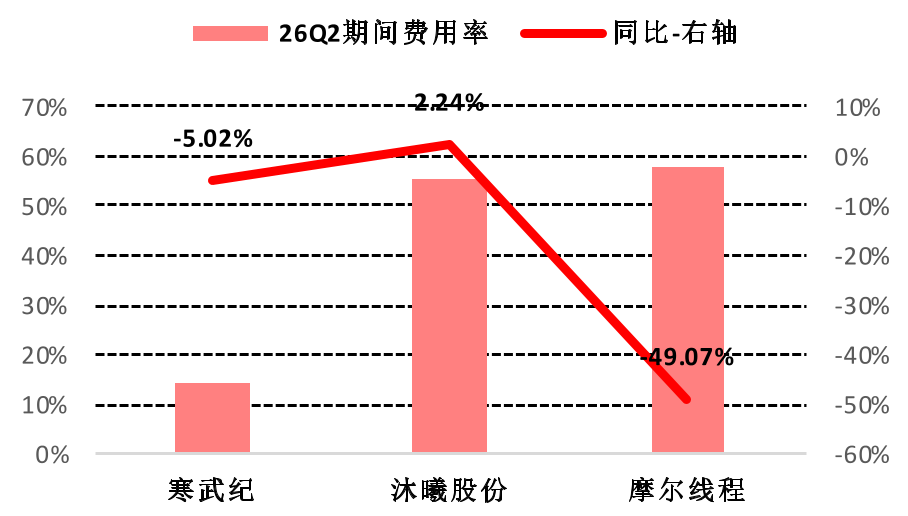
从期间费用层面看,除沐曦股份外,各厂商在收入快速放量背景下规模效应释放均十分明显。寒武纪 、沐曦股份、摩尔线程三厂商26Q2期间费用率同比分别-5.02 pct/2.24pct/-49.07pct。天数智芯、壁仞科技26 H 1销售费用率同比分别下降12.13 pct/44.17pct。
资料来源:Wind,中信建投
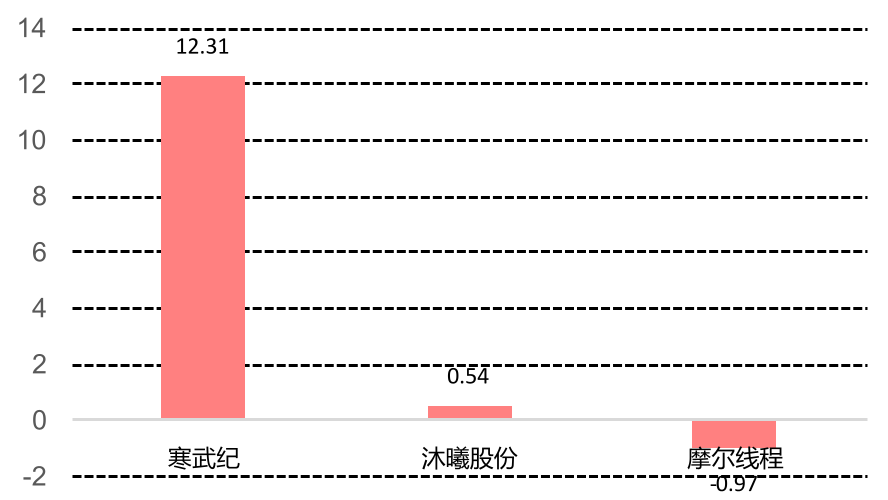
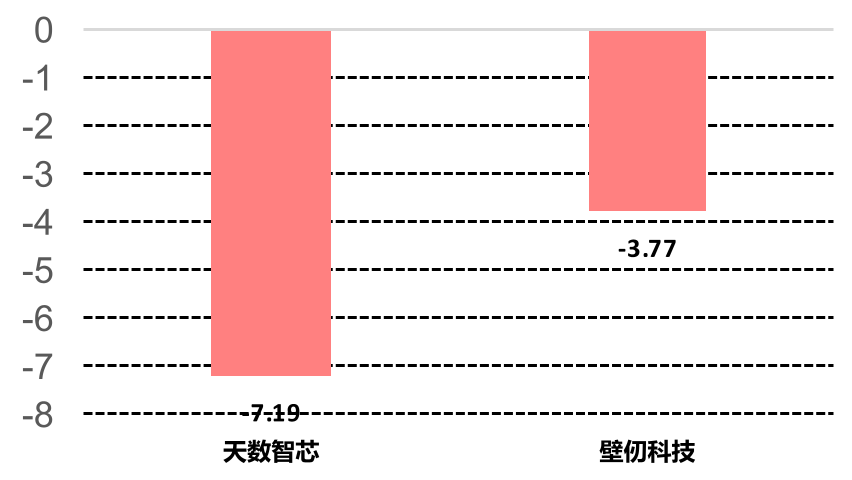
从净利润维度看,国产算卡厂商盈利表现整体减亏趋势明显。26Q2寒武纪、沐曦股份、摩尔线程分别 实现扣非净利润12.31/ 0.54/-0.97亿元,整体减亏或者盈利改善趋势较为明显。天数智芯、壁仞科技26H1分别 实现扣非归母净利润-7.2/-3.8亿元,前者受半导体组件转售业务影响亏损同比加速,后者有明显扭亏趋势。
资料来源:Wind、中信建投
资料来源:Wind、中信建投
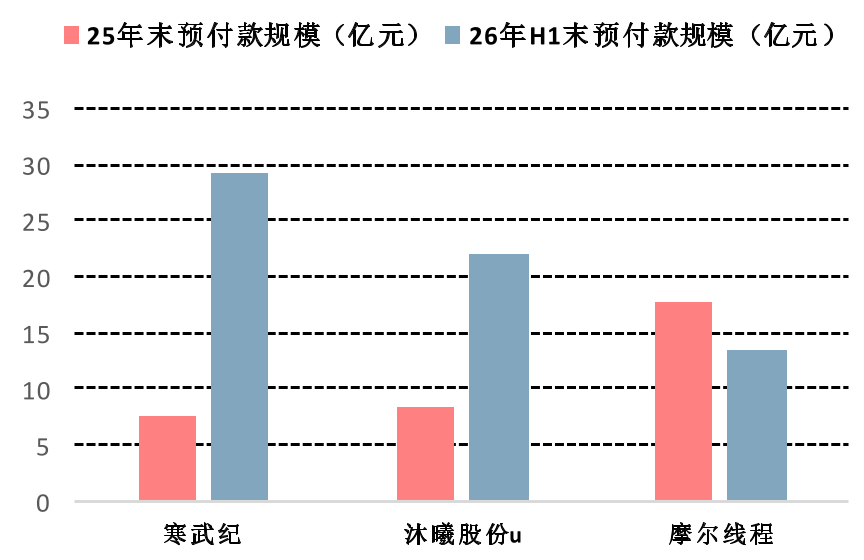
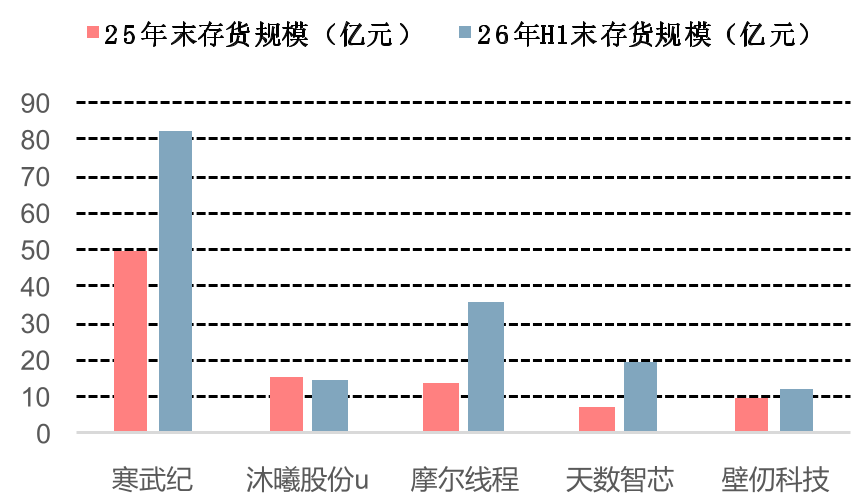
从短期备货情况看,除沐曦股份外,主要国产算卡厂商26年半年末的存货水平环比25年年末均有明 显提升,且预付款规模整体看亦有环比提高。
资料来源:Wind、中信建投
资料来源:Wind、中信建投
3.公募基金持仓占比再创新高,市场参与热情高
3.1通信行业公募基金持仓占比再创新高,重点集中在光通信板块
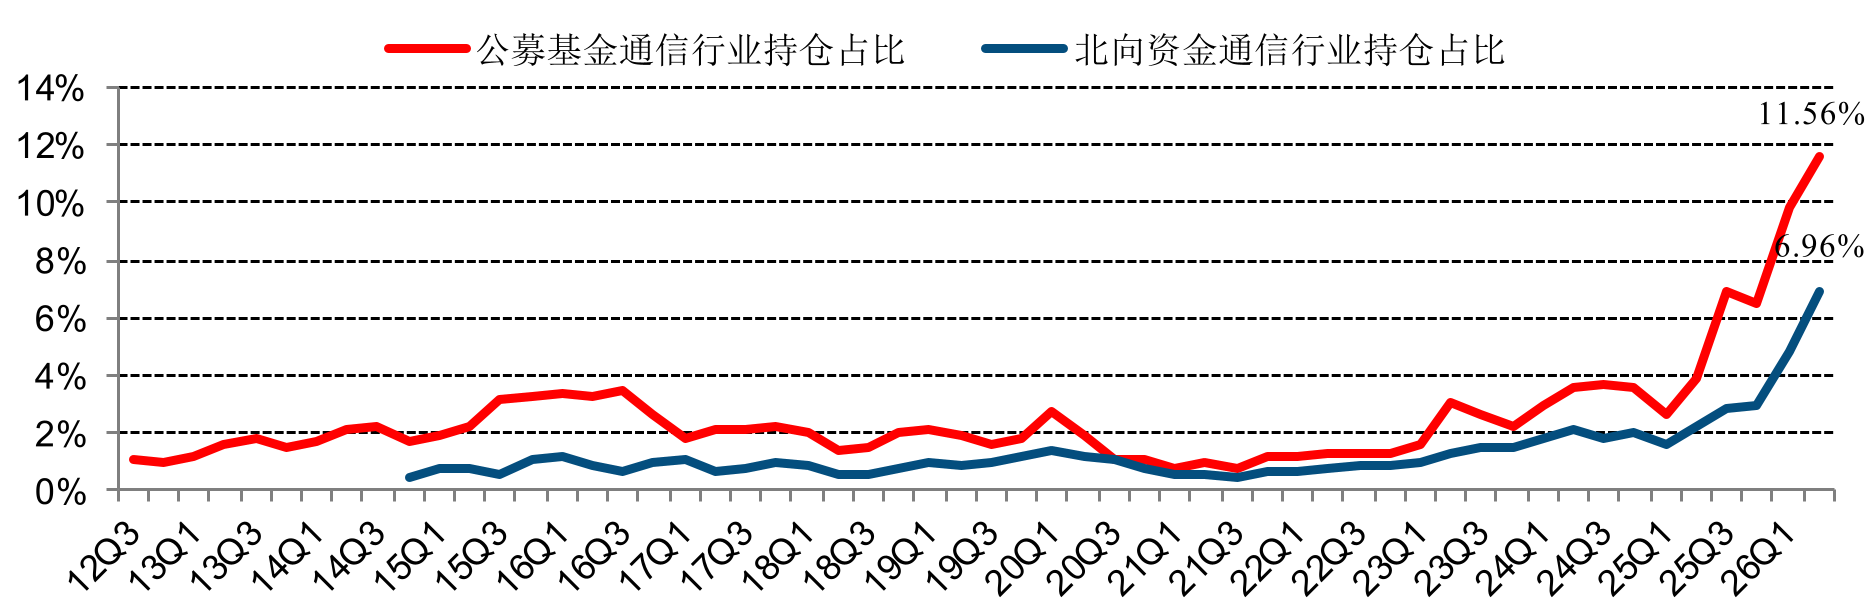
截至2026年9月1日数据:2026Q2,公募基金通信行业持仓市值达到7944.92亿元,持仓市值占比11. 5 6%,创新高,较2026Q1的持仓占比9.80%提升1.75pcts,较2025Q2的持仓占比3.85%提升7.71pcts。
2026Q2,北向资金通信行业持仓市值达到2142.59亿元,北向资金通信行业持仓市值占比为6.96%, 创历史新高,较2026Q1的持仓占比4.81%环比提升2.15pcts,较2025Q2的持仓占比2.18%同比提升4.78pcts。
资料来源:Wind,中信建投
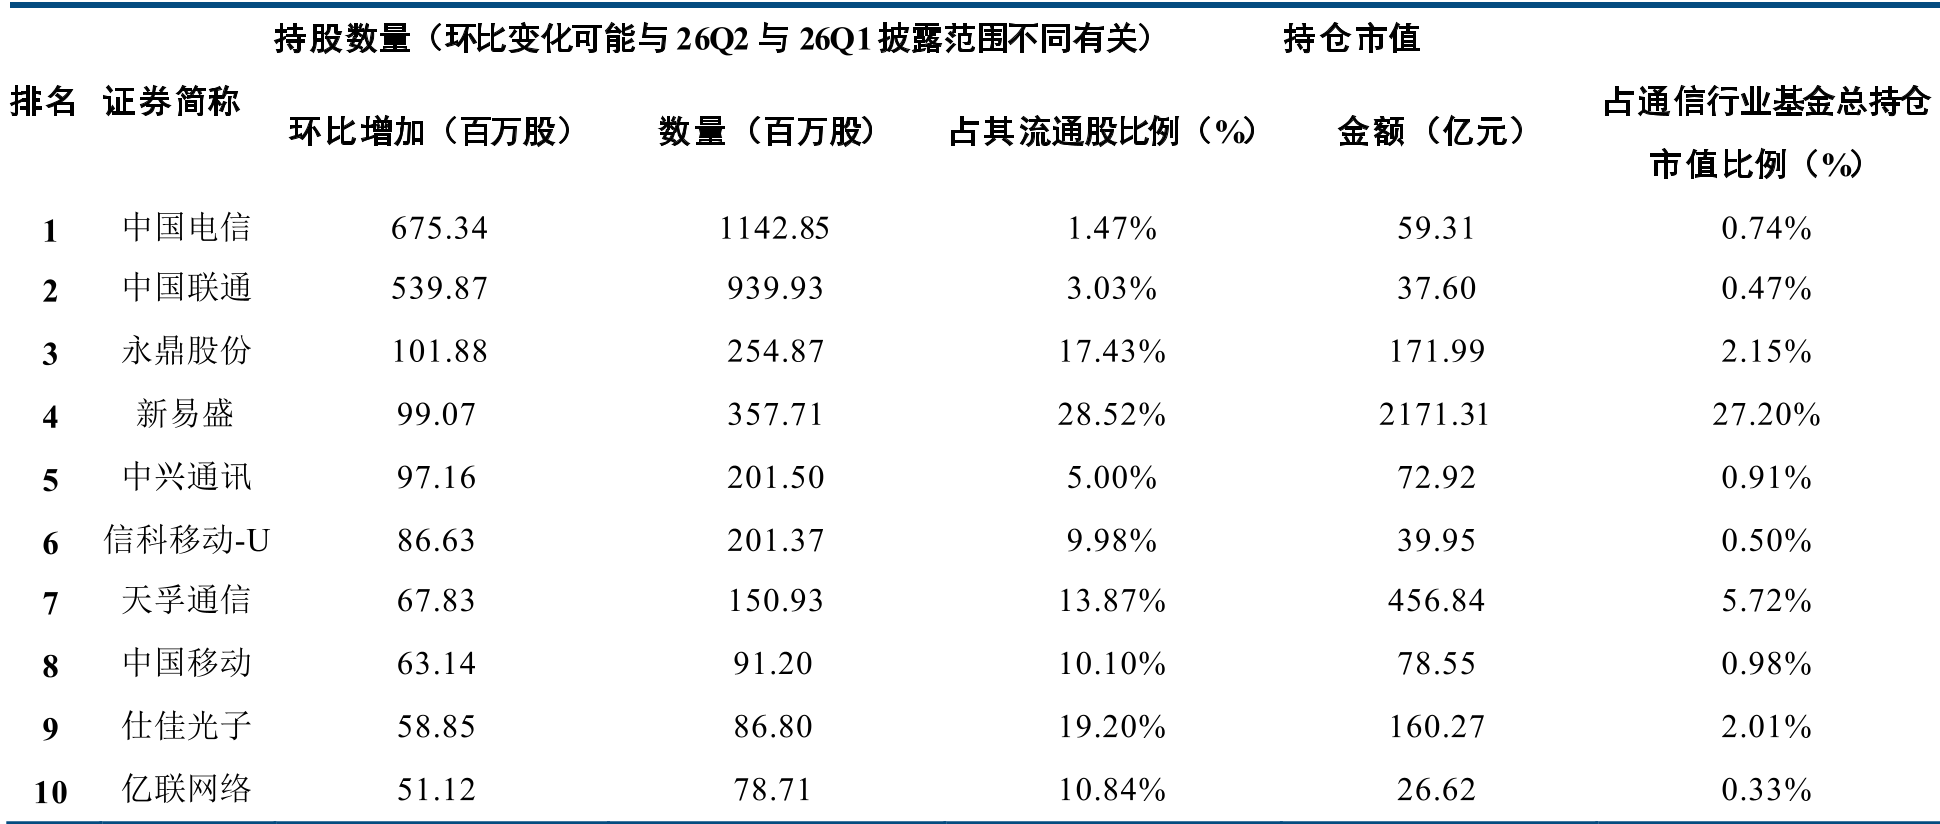
2026Q2,通信行业公募基金持仓市值前十大个股依次为:中际旭创、新易盛、天孚通信、亨通光电、中天科技、长芯博创、永鼎股份、仕佳光子、剑桥科技、光迅科技,持仓市值合计占通信行业公募基金持仓总市值的84.61%。其中,中际旭创、新易盛、天孚通信、亨通光电、中天科技、长芯博创、永鼎股份、仕佳光 子、剑桥科技公募基金持仓占其流通股比例均超过10%,分别为19.22%、28.52%、13.87%、12.07%、11.92%、29. 95 %、17.43%、19.20%、20.82%。
从目前公募基金的十大重仓来看,前十大个股均与光通信产业链高度相关,主要覆盖光模块、光器件、光芯片以及光纤光缆等环节,公募基金持仓进一步向AI算力相关的光通信方向集中。
环比2026Q1,2026Q2通信行业公募基金持仓市值前十大个股中,中际旭创、新易盛、天孚通信、亨 通光电、中天科技、长芯博创、永鼎股份仍位列前十大,排名分别环比变化0、0、0、0、0、+1、+2;仕佳 光子 、剑桥科技、光迅科技新进入前十大,排名分别环比变化+7、+15、+6;长飞光纤、烽火通信、润泽科技退出 前十 大,排名分别环比变化-6、-9、-9。
2026Q2,公募基金重点加仓电信运营商及部分AI光通信标的,减仓则主要集中在光纤光缆及部分前期高持仓光通信标的。环比2026Q1,2026Q2通信行业公募基金持仓股份数量增加前十依次为中国电信、中 国联 通、永鼎股份、新易盛、中兴通讯、信科移动-U、天孚通信、中国移动、仕佳光子、亿联网络;2026Q2通 信行 业公募基金持仓股份数量减少前十依次为亨通光电、中天科技、中际旭创、特发信息、世嘉科技、烽火通 信、 坤恒顺维、润建股份、德科立、辉煌科技(特别说明:持股数量变化仅供参考,不同季度披露数据范围可能不同 )。
3.2通信行业PE-TTM处于高位,市场参与热情高
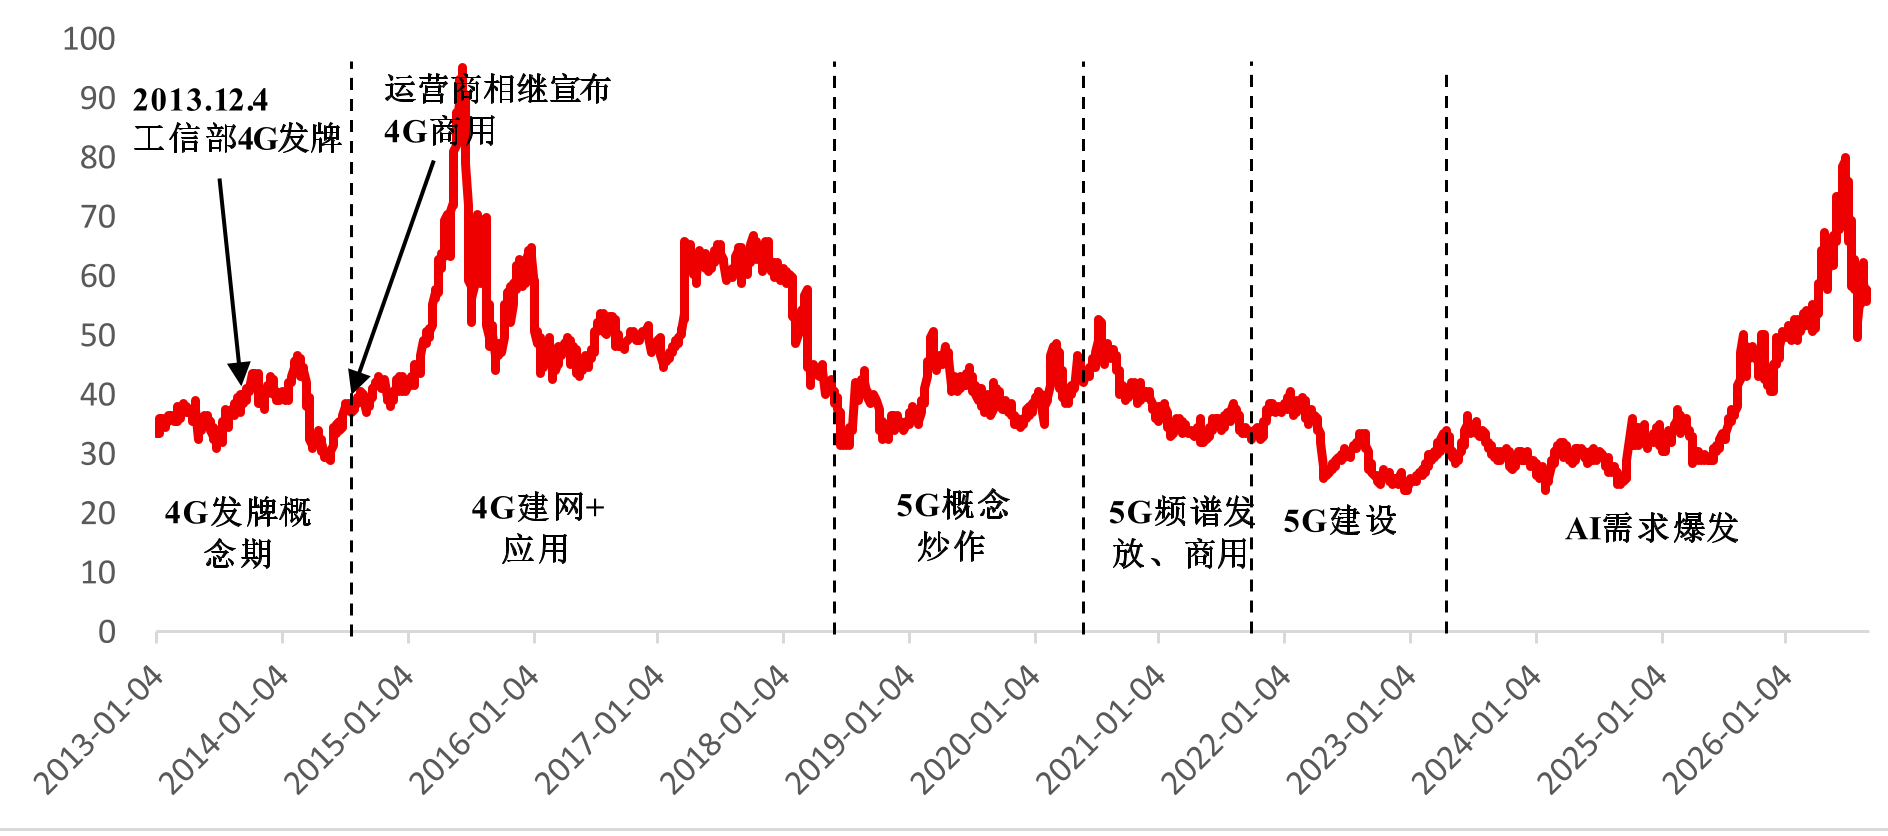
截至2026年9月1日,申万通信指数PE-TTM为57.04,处于5年以来92.91%分位点,处于10年 以来87.84%分位点。反映出市场对于A I算力板块(如光模块、光器件等)的未来预期较高、参与热情高。
资料来源:Wind,中信建投
4.北美CSP厂商资本开支持续加码,全球大模型进入快速商业化
4.1北美CSP厂商资本开支持续加码,英伟达FY2028指引超预期
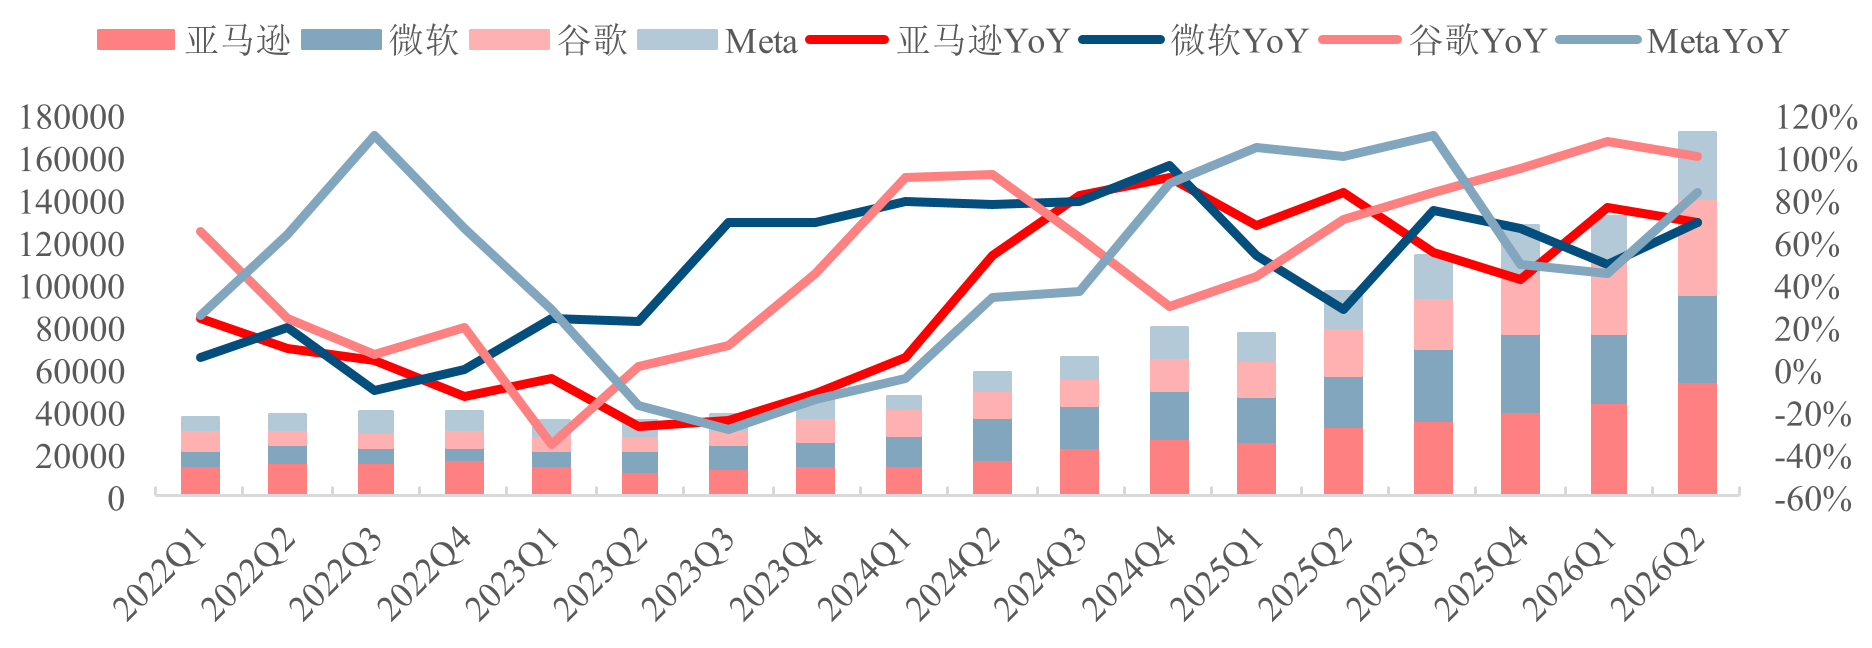
北美四家CSP厂商公布二季报,持续加码资本开支。北美四大云厂商2026Q2合计资本开支约1712亿美元,同比增长78.6%、环比增长约30%,AI基础设施投资继续明显提速。Amazon、Google、Meta均进一步上调2026年资本开支指引,微软虽然由于数据中心租赁会计分类变化将账面Cap Ex预期调整至约1750亿 美元 ,但公司强调其实际基础设施投资计划并未下调。按A mazon 2200亿美元、微软投资规模约1750亿美元、Go o g le指引中值2000亿美元、Meta指引中值1375亿美元测算,四家2026年合计资本开支约7325亿美元,较一季报时约7100亿美元的预期进一步提升。我们持续看好A I发展带来的算力需求,维持对北美算力产业链和国 产A I
算力产业链的长期看好。
亚马逊2026年二季度资本开支约542亿美元,同比增长68.4%,继续主要用于AWS及生成式A I基础 设施建设;AWS二季度收入达到422亿美元,同比增长37%,创18个季度以来最快增速。公司将2026年 现金 资本开支预期由约2000亿美元上调至2200亿美元,主要反映内存等零部件价格上涨以及AI基础设施需 求持 续旺盛。管理层表示,即使资本开支进一步提升,2026年仍无法满足全部需求,预计2027年供需偏紧的情 况仍 将延续。
微软2026年二季度(FY2026Q4)资本开支达到410亿美元,同比增长69.4%,其中约三分之二用于GP U、CPU等短周期资产,其余主要用于数据中心等长期资产;客户需求仍持续超过现有产能。由于微软自FY2 02 7起将数据中心和办公楼预计使用寿命由15年延长至25年,部分未来数据中心租赁将由融资租赁转为经 营租 赁,因此公司将2026日历年账面资本开支预期由约1900亿美元调整至约1750亿美元,但明确表示实际基 础设 施投资规模并未下调,主要是约150亿美元支出从Cap Ex口径移出。此外,公司预计FY2027资本开支仍 将同 比增长。
谷歌2026年二季度资本开支达到449亿美元,同比约翻倍,较一季度357亿美元进一步增长26%,其 中技术基础设施投资约60%用于服务器、40%用于数据中心和网络设备。受Google Cloud及AI算力需求持续旺盛推动,公司再次将2026年资本开支指引由此前的1800—1900亿美元上调至1950—2050亿美元,中值达到2 00 0亿美元。公司表示本次上调主要由于加快算力产能交付以满足需求,同时预计2027年资本开支仍将显著 增长 。
Meta2026年二季度资本开支达到311亿美元,同比增长82.7%,较一季度198亿美元环比增长57%, 主要用于服务器、数据中心和网络基础设施建设。公司将2026年资本开支指引由此前的1250—1450亿美 元进 一步收窄至1300—1450亿美元,中值约1375亿美元,显示A I基础设施投入仍在持续加码。同时Meta正 在通 过与BlackRock等外部资本合作建设数据中心,部分AI基础设施投入可能不会完全反映在传统Cap Ex口径 中,因此其实际算力扩张规模可能高于表内资本开支。
资料来源:亚马逊,微软,谷歌,Meta,中信建投
英伟达FY2027Q2业绩全面超预期,FY2028营收同比增速指引高达70%,全球AI算力需求持续高景气。英伟达FY2027Q2(截至2026年7月26日)实现营收962.2亿美元,同比增长106%,其中数据中心 收入 达到890亿美元,同比增长117%、环比增长18%,系核心增长引擎;GAAP净利润约596.9亿美元,同比增长1 26 %,
GAAP毛利率约75.0%。展望FY2027Q3,公司预计营收达到1080亿美元±2%,对应同比增长约89%,且 该指引未包含来自中国市场的数据中心计算收入,显示全球AI算力需求仍保持高景气。此外,公司管理层 在财 报电话会上首次给出了下一财年的全年初步收入指引,预计公司FY2028营收将实现同比增长约70%,远 超市 场预期,并表示该增速是供应约束下可实现的水平,若无供应约束,潜在需求增速预计会更高,这一指引 显著 提升了全球AI算力中期增长的确定性和可见性。
客户需求旺盛带动产品价值量代际跃升。AWS与英伟达近日宣布,计划在2027-2028年新增部署20 0万颗Blackwell Ultra、Rubin及Rubin Ultra GPU。此前AWS在今年GTC仅计划自2026年起新增超过100万颗GP U,短短约5个月后进一步追加200万颗,官方明确表示原因是需求超过此前预期。双方还将在Spectru m网 络、Vera CPU以及AI Factory等领域继续扩大合作。英伟达管理层表示,Vera Rubin已于8月开始量产出 货, 部署每GW算力为英伟达带来的收入机会(revenue opportunity),已从Hopper架构的约180亿美元、Blackwe l l架构的约250亿美元,预计将跃升至Vera Rubin架构的约400亿美元。算力平台价值量持续抬升,充分反映 出A I算力旺盛的终端需求,以及算力基础设施向全栈系统方案演进的行业趋势。
AI需求正从超大规模云厂商向更多元化客户扩散。英伟达FY2027Q2的财报显示,数据中心业务内 部,ACIE(AI云、工业及企业)板块收入达403亿美元,同比增长138%,增速快于Hyperscale(超大规 模客 户)板块的102%。ACIE收入占比已提升至数据中心业务的45%,显示出AI算力需求正从亚马逊、微软 、谷 歌等头部云厂商向更广泛的新兴AI云服务商(NeoCloud)、工业、企业及主权A I实体快速渗透。其中,英 伟达 管理层在财报电话会上表示,他们的NeoCloud合作伙伴正以更低的token成本快速部署上线算力,预计到2 0 2 6年年底其总装机容量将从2025年底的约3吉瓦提升至8吉瓦,多元化客户正在成为本轮AI算力扩张的 重要 增长来源。
总体来看,伴随Blackwell系列产品持续大规模放量,下一代Vera Rubin平台正式进入量产爬坡阶段,传统超大规模云厂商、NeoCloud、工业、企业以及主权AI实体的多元算力需求形成合力,共同驱动英伟达FY20 2 7Q 2营收实现高增,叠加英伟达历史首次给出FY2028全年初步收入指引,下游客户采购订单不断上修、单GW算力对应的收入机会代际抬升等多重信号相互印证,充分说明全球A I算力资本开支依旧处在强劲上行周期,算力需求不仅具备短期高景气,同时中期增长的确定性与可见性也得到进一步强化。
4.2全球大模型进入快速商业化
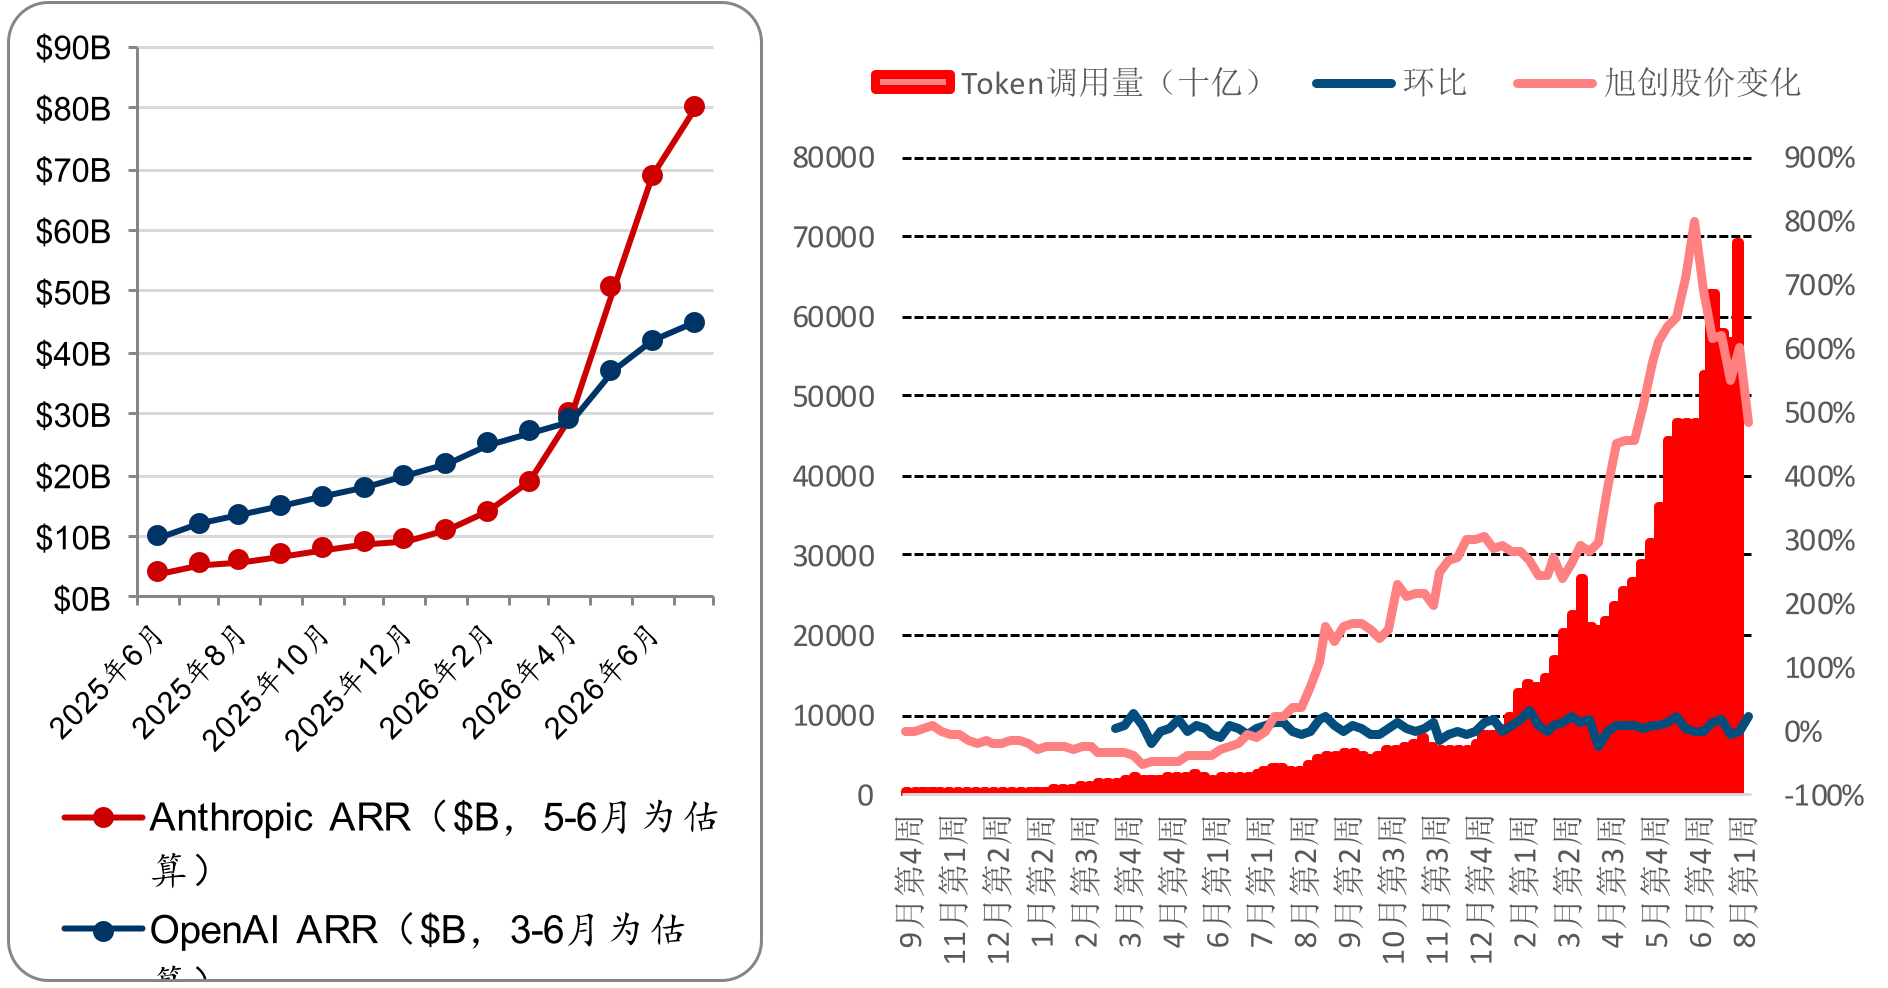
全球大模型进入快速商业化。Anthropic截至2026年7月底年化收入超过650亿美元,较2025年末 约9 0亿美元增长约622%,七个月扩大至原来的7.2倍;较5月的470亿美元两个月再增长约38%。2026Q 2初 步收入超过115亿美元,同比增长约14倍。Claude Code仍是重要增长引擎,但随着企业级Agent和通用工作流快速放量,收入结构正在由单一Cod ing向更广泛的Enterprise AI扩展。公司近期相继签署450亿美元Nscale和350亿美元Lambda云算力合作,商业需求正在转化为确定的算力扩张。
OpenAI加速由Chat向Coding、Co-work及多元商业模式延伸。截至2026年7月,OpenAI年化收入 超过400亿美元,较2025年末接近翻倍,7月单月年化收入环比增长超过20%。Codex与Chat GPT Work合计周活用户突破1000万,其中超过100万用户已经将Codex用于非编程工作,Agent正在由开发者工具扩展至 金融 、法律、招聘及运营等知识工作场景。8月底Chat GPT Ads年化收入进一步达到10亿美元,商业模式 由订 阅和API向Agent、企业服务及广告持续延伸。
中国互联网厂商的AI收入进入规模化兑现阶段。字节跳动2026年7月A I相关年化收入约40亿美元 ,并
将飞书产品团队并入豆包体系、销售及客户服务团队并入火山引擎,进一步打通AI应用、MaaS、SaaS与 云计算。阿里2026年二季度AI云及计算服务收入达到484.4亿元,同比增长45%;其中大模型MaaS业务A RR超过160亿元人民币,约合24亿美元,成为国内规模最大的企业级大模型服务之一。
国内独立模型厂商收入同步放量。智谱8月底MaaS平台A RR按月度年化达到16亿美元,按最新周 度年化超过20亿美元;2026H1开放平台及API收入8.25亿元,同比增长约27倍,占收入比例升至86.5%,A P I毛利率提升至24.6%,单位Token推理成本较年初下降80%,1GW级国产算力中心已经建成并部分投运。M in iM a x8月ARR据市场口径超过8亿美元,H1企业服务收入同比增长703%,占比升至63.4%;Kimi 6月ARR约3亿美元,并于9月正式启动香港IPO进程;DeepSeek最新年化收入也获得了大幅增长。
商业化的加速正成为AI商业逻辑闭环的重要一环。Coding率先验证了大模型的付费意愿,下一阶段 增长将更多来自企业Agent、Co-work及长程任务。此类任务需要更长上下文、多轮推理、工具调用和反复 执行 ,单任务Token消耗显著高于传统Chat。因此,即使单位To ken价格持续下降,总调用量和推理算力需求 仍可 能加速增长,大模型商业化与算力资本开支正在形成相互强化的正反馈。
资料来源:Anthropic,OpenAI,中信建投
OpenRouter平台Token调用量加速上行,8月单月接近翻倍,全球AI渗透率加速提升。调用量5—6月持续增长,7月短暂调整,8月重新加速。OpenRouter平台周度To ken调用量由5月18日至24日的28. 9T提升至6月15日至21日的46.7T,不到一个月增长约62%;7月中旬继续创出阶段性高点,随后连续两 周小 幅回落,7月27日至8月2日降至56.8T,体现新模型发布和免费流量带来的短期波动。8月周度调用量连 续创 出新高。平台周度Token调用量由7月27日至8月2日的56.8T,依次提升至69.0T、约75.3T、93.4T和11 3T;8月24日至30日达到113T,环比增长21.1%,四周累计增长约99%,一个月接近翻倍。相比2026年3月 底的22.8T,当前调用量已扩大至约4.96倍;相比2025年12月底的5.5T,九个月扩大至约20.5倍。
Coding、Agent和高性价比模型共同驱动调用量增长。OpenRouter数据显示,Agent任务单次请求 消耗的Token约为普通人工交互的15倍,Agent产生的Token量自2026年2月起已经超过普通人工调用。8月2 4日
行业深度报告
至30日,中国模型周调用量达到55.16T,环比增长36.3%,连续十八周超过美国模型;GLM-5.3-Flash、Deep SeekV4 Flash和小米MiMo-V2.5包揽前三,反映国产开源模型正凭借能力、价格和开放生态进入海外开发 者的 真实工作流。调用量增长正在向商业价值转化。OpenRouter平台的任务消费金额中,通用任务、代码和Agen t分别占32.4%、30.3%和28.7%,其中Workflo w Execution占平台总消费金额的18.7%,成为付费价值最高 的细 分场景之一。
虽然OpenRouter数据不能直接等同于全球大模型市场规模或模型厂商收入,但可以作为开发者及企 业A PI需求的重要高频指标。周度Token调用量持续上升,且增长从Chat和模型测试转向Coding、Agent及复杂 工作流,说明大模型正在更深地嵌入生产环境。随着单任务运行时间、工具调用次数和上下文长度不断提 升, 即使单位Token价格下降,总Token消耗及推理算力需求仍有望保持高速增长。
资料来源:AA,中信建投
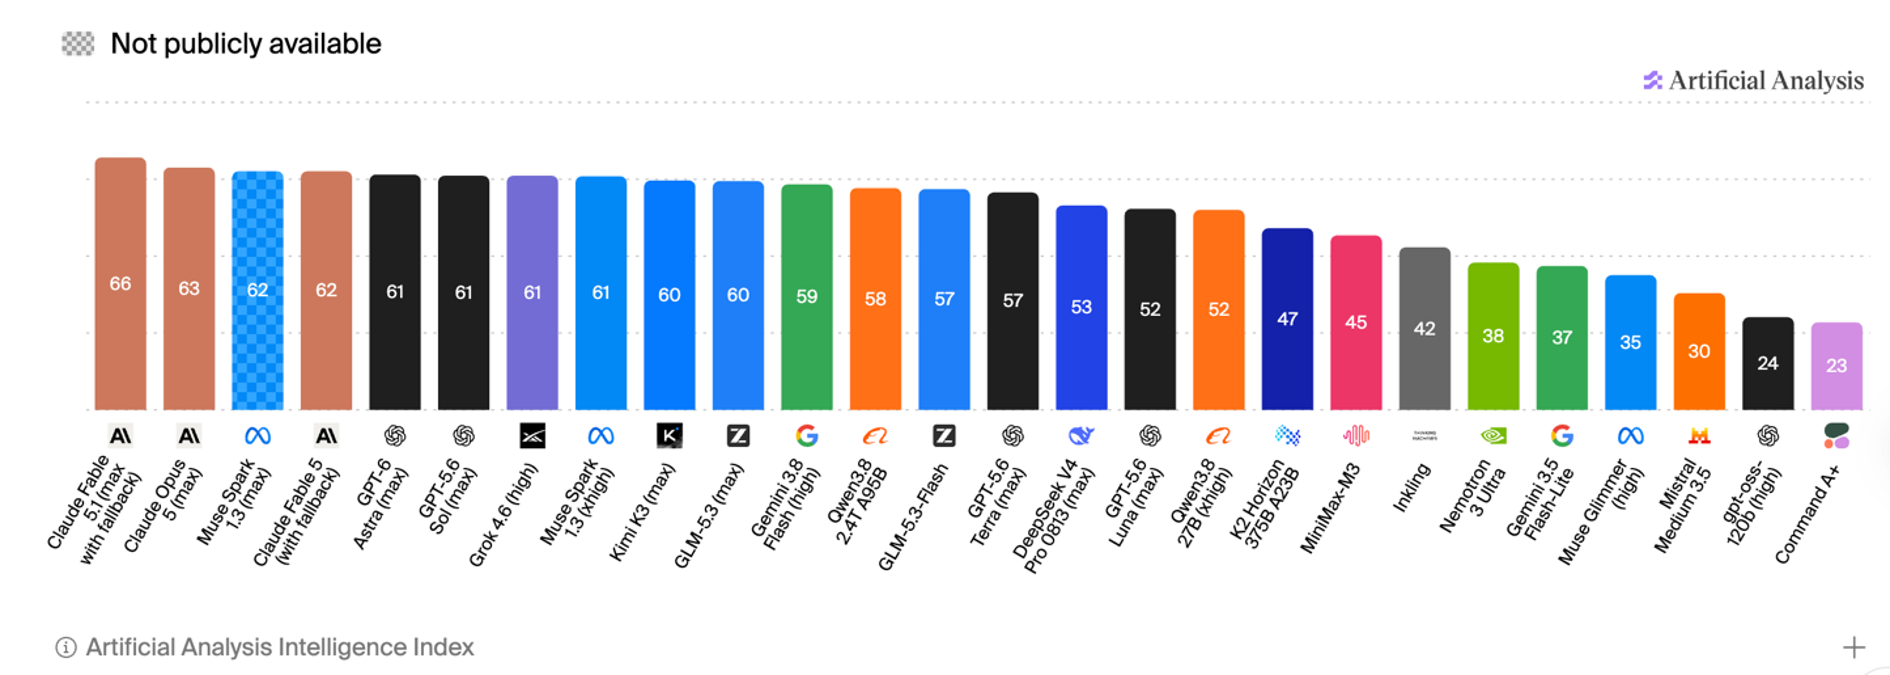
全球大模型能力仍处于快速提升阶段,尚未进入能力平台期。根据Art ificial Analysis Intelligence Index,最新一代头部模型综合得分已经提升至60—66分区间,在复杂推理、编程、数学及长程Agent任务上的 能力 边界持续外扩。模型迭代周期仍保持在数月级,每一轮升级都在可完成任务的复杂度、长度和可靠性上取 得明 显突破。海外闭源模型依然领跑全球智能前沿。Claude系列占据榜单前列,OpenAI、xAI、Meta等厂商的 最新 模型也处于第一梯队。海外头部实验室在预训练规模、强化学习、推理计算和Agent系统工程方面仍具领 先优 势,特别是在复杂编程、长程任务、工具调用及任务成功率方面,整体能力仍领先于国内模型。
国内开源模型追赶速度明显加快。Kimi K3 Max和GLM-5.3 Max的AA综合得分均达到60分,与GPT-5.6、Grok 4.6等海外一线模型仅相差1分;Qwen3.8、GLM-5.3 Flash分别达到58分和57分。国产模 型正 在从过去的“低成本、基本可用”迈向全球前沿能力竞争,并凭借开源、低价格及国产算力适配等优势,在Cod in g和Agent场景中逐步接近以Codex为代表的海外头部编程智能体。
此外,OpenAI于9月3日推出GPT-6 Astra,官方披露其在复杂推理、编程、计算机使用、研究及多 步骤任务方面实现新一轮跃升,网络安全和长程Agent能力较GPT-5.6 Sol显著提高。目前GPT-6 Astra尚未被AA纳入统一评分;但其推出再次表明,海外模型仍在推动全球智能前沿快速上移,国内开源模型虽然追 赶迅 速,前沿模型能力竞赛仍在持续加速。
资料来源:Anthropic,OpenAI,中信建投
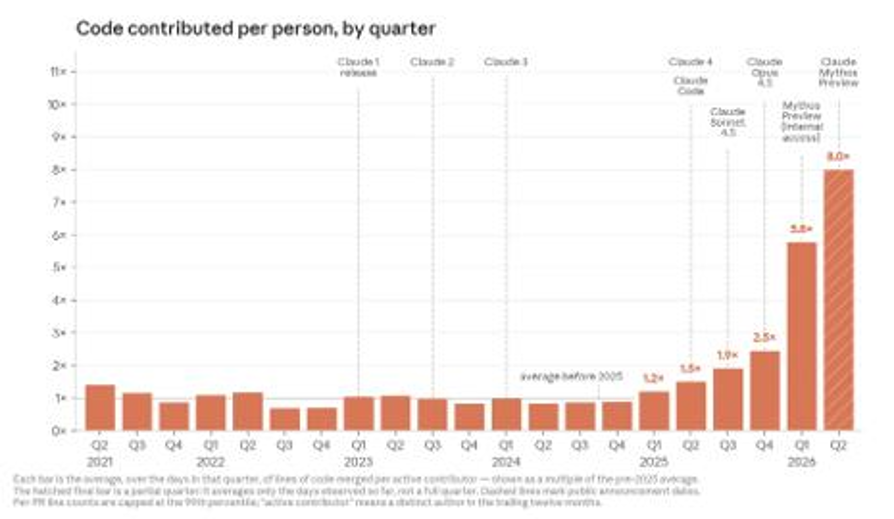
AI能力正从回答问题快速跃迁到自主完成长周期工作。Claude可处理的任务跨度已从2024年的约4分钟提升至Mythos Preview的至少16小时,开放式Coding任务成功率在六个月内提高50个百分点至76%。能力 提升已经转化为真实生产力:Claude生成了Anthropic超过80%的生产代码,典型工程师代码吞吐量较202 4年 提高约8倍。大模型不再只是提高单次代码编写速度,而是开始独立完成理解代码库、制定方案、调用工 具、 运行测试、排查错误和交付结果的完整工程闭环。Coding正在成为A I迈向RSI的第一条现实路径。代码 拥有 编译器、单元测试和性能指标等低成本验证器,使模型可以反复进行“生成—运行—评价—改进”。Claude对小 模型训练程序的优化能力由Opus 4的约3倍提升至Mythos的约52倍;在开放式研究项目中,多Agent系统恢 复了97%的目标性能差距,而两名人类研究员一周仅恢复23%。这意味着模型已经不只会编写产品代码, 也开 始改进训练程序、设计和运行实验、分析结果,并参与创造更强A I所需的研发过程。
下一阶段的核心是从Coding Agent走向AI研发Agent,并逐步形成RSI闭环。模型首先生成更好的代码和算法,随后修改Prompt、Memo ry、Tools和Agent Harness,再进一步优化训练数据、奖励函数、训练框 架乃至模型参数;如果改进后的模型又更擅长研发下一代模型,就会形成“AI改进AI—后继模型更强—研 发速 度进一步提升”的递归循环。当前Claude在目标明确的研发执行环节已经接近或超过熟练人类,但研究问题选 择 、评价标准和最终验证仍主要由人类掌握,距离完全自主设计和训练后继模型的强RSI仍有关键一步。
RSI是Recursive Self-Improvement,即“递归式自我改进”:AI不仅完成任务,还开始参与改进制造下一代AI的研发流程。“递归”就是一轮改进能够帮助下一轮改进。当前模型参与AI研发,帮助训练出更强的 模型 ;更强的模型再凭借更好的代码、实验和研究能力参与下一轮研发。这样反复迭代,AI改进AI的能力就 会不 断提高。RSI可以发生在不同环节。包括修改当前回答、记住过去的经验、积累新的技能,也可以生成训练数 据、设计奖励规则、优化训练代码和提出研究方案。关键在于,这些改进能否被保存,并在之后的任务或模 型训 练中继续发挥作用。Anthropic将AI参与AI研发分为五个阶段:人类独立研发、聊天机器人辅助、编码智能 体 、自主智能体和闭合循环。Anthropic认为自己目前处于第四阶段——自主智能体;下一阶段是AI自主设 计、 训练和改进下一代模型的“闭合循环”,也就是完整RSI所指向的状态。
5.风险分析
国际环境变化对供应链的安全和稳定产生影响,对相关公司向海外拓展的进度产生影响;关税影响超 预期 ;人工智能行业发展不及预期,影响云计算及算力产业链相关公司的需求;市场竞争加剧,导致毛利率快 速下 滑;汇率波动影响外向型企业的汇兑收益与毛利率,包括ICT设备、光模块/光器件板块的企业;数字经济 和数字中
行业深度报告
国建设发展不及预期;电信运营商的云计算业务发展不及预期;运营商资本开支不及预期;云厂商资 本开 支不及预期;通信模组、智能控制器行业需求不及预期。
行业深度报告
于海宁
分析师介绍
中信建投证券通信行业首席分析师。
汪洁
通信行业分析师,华东师范大学理学学士,复旦大学理学硕士。曾就职于长 城证券 、浙商证券。2023年5月加入中信建投通信团队,主要研究物联网、控制器等方向。
曹添雨
中信建投证券通信行业分析师,中央财经大学硕士,曾在国家电网从事信息通信 工作 ,2020年加入中信建投通信团队,2020-2021年《新财富》、《水晶球》通信 行业最 佳分析师第一名团队成员。
付田行
中信建投人工智能组分析师,深耕国产算力芯片产业链和6G基础设施板块 。曾获 第五届21世纪金牌分析师评选年度成长性分析师。
方子箫
中信建投人工智能组分析师,华中科技大学学士,上海财经大学硕士,2024年5月 加入中信建投,主要覆盖工业智能化、显示控制、服务器电源等方向
辛侠平
通信及人工智能行业分析师,中央财经大学学士、硕士,2022年加入中信建投证 券。
孟龙飞
通信及人工智能分析师,南开大学学士、硕士,主要研究服务器/芯片散热等方向。
朱源哲
通信及人工智能分析师,北京大学学士、硕士,主要研究IDC、交换机、通 信工程 运维、专网/卫星等方向。
湛子杭
通信及人工智能分析师,中山大学学士、硕士,2023年加入中信建投证券研究发 展部 。
评 级说明
分 析师声明
本报告署名分析师在此声明:(i)以勤勉的职业态度、专业审慎的研究方法,使用合法合规的信息,独立、客观地出具本报告,结论不受任何第三方的授意或影响。(ii)本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。
法 律主体说明
本报告由中信建投证券股份有限公司及/或其附属机构(以下合称“中信建投”)制作,由中信建投证券股份有限公司在中华人民共和国(仅为本报告目的,不包括香港、澳门、台湾)提供。中信建投证券股份有限公司具有中国证监会许可的投资咨询业务资格,本报告署名分析师所持中国证券业协会授予的证券投资咨询执业资格证书编号已披露在报告首页。
在遵守适用的法律法规情况下,本报告亦可能由中信建投(国际)证券有限公司在香港提供。本报告作者所持香港证监会牌照的中央编号已披露在报告首页。
一般性声明
本报告由中信建投制作。发送本报告不构成任何合同或承诺的基础,不因接收者收到本报告而视其为中信建投客户。
本报告的信息均来源于中信建投认为可靠的公开资料,但中信建投对这些信息的准确性及完整性不作任何保证。本报告所载观点、评估和预测仅反映本报告出具日该分析师的判断,该等观点、评估和预测可能在不发出通知的情况下有所变更,亦有可能因使用不同假设和标准或者采用不同分析方法而与中信建投其他部门、人员口头或书面表达的意见不同或相反。本报告所引证券或其他金融工具的过往业绩不代表其未来表现。报告中所含任何具有预测性质的内容皆基于相应的假设条件,而任何假设条件都可能随时发生变化并影响实际投资收益。中信建投不承诺、不保证本报告所含具有预测性质的内容必然得以实现。
本报告内容的全部或部分均不构成投资建议。本报告所包含的观点、建议并未考虑报告接收人在财务状况、投资目的、风险偏好等方面的具体情况,报告接收者应当独立评估本报告所含信息,基于自身投资目标、需求、市场机会、风险及其他因素自主做出决策并自行承担投资风险。中信建投建议所有投资者应就任何潜在投资向其税务、会计或法律顾问咨询。不论报告接收者是否根据本报告做出投资决策,中信建投都不对该等投资决策提供任何形式的担保,亦不以任何形式分享投资收益或者分担投资损失。中信建投不对使用本报告所产生的任何直接或间接损失承担责任。
在法律法规及监管规定允许的范围内,中信建投可能持有并交易本报告中所提公司的股份或其他财产权益,也可能在过去12个月、目前或者将来为本报告中所提公司提供或者争取为其提供投资银行、做市交易、财务顾问或其他金融服务。本报告内容真实、准确、完整地反映了署名分析师的观点,分析师的薪酬无论过去、现在或未来都不会直接或间接与其所撰写报告中的具体观点相联系,分析师亦不会因撰写本报告而获取不当利益。
本报告为中信建投所有。未经中信建投事先书面许可,任何机构和/或个人不得以任何形式转发、翻版、复制、发布或引用本报告全部或部分内容,亦不得从未经中信建投书面授权的任何机构、个人或其运营的媒体平台接收、翻版、复制或引用本报告全部或部分内容。版权所有,违者必究。
中 信建投证券研究发展部
中 信建投(国际)
上海上海浦东新区浦东南路528号南塔2103室电话:(8621)6882-1600联系人:翁起帆邮箱:wengqifan@csc.com.cn
深圳福田区福中三路与鹏程一路交汇处广电金融中心35楼电话:(86755)8252-1369联系人:曹莹邮箱:caoying@csc.com.cn
北京朝阳区景辉街16号院1号楼18层电话:(8610)56135088联系人:李祉瑶邮箱:lizhiyao@csc.com.cn
香港中环交易广场2期18楼电话:(852)3465-5600联系人:刘泓麟邮箱:charleneliu@csci.hk